 矢印の位置の「青い文字」をクリックして、フォローしてくださいね!!
1月13日、中国自動車工業協会(以下、中汽協)は2024年の生産・販売データを正式に発表した。最も注目すべき2点は、2024年通年の生産・販売台数が引き続き3000万台以上の規模を維持したこと、そして新エネルギー車が10年連続で世界一を維持し、年間生産・販売台数が初めて1000万台を突破したことである。
中汽協は次のように指摘した。「2024年は『第14次五カ年計画』の目標任務を実現するための鍵となる一年であり、党中央と国務院の力強い指導の下、各級政府の主管部門が積極的に施策を講じ、『二新』政策を適時に打ち出し、業界全体の共同努力により、自動車産業の転換の歩みが加速し、質の高い発展が着実に推進され、通年の生産・販売は安定の中で前進し、強靭な発展力と活力を示し、経済成長を牽引する重要なエンジンとなった。」
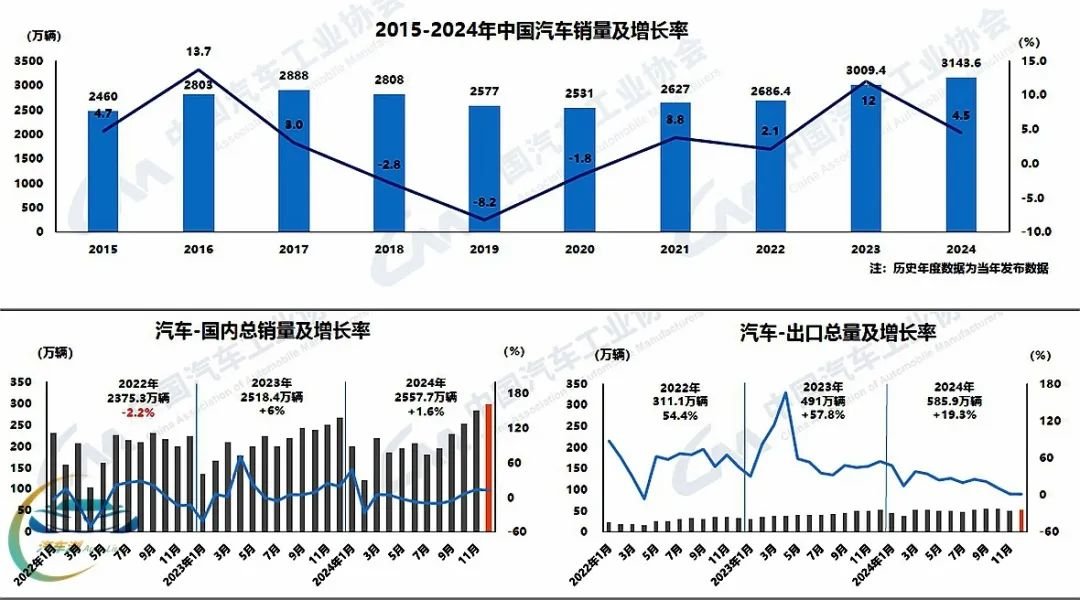
中汽協のデータによると、2024年の自動車生産・販売は累計でそれぞれ3128.2万台、3143.6万台に達し、前年比それぞれ3.7%増、4.5%増となった。通年目標を達成しただけでなく、3000万台以上の規模を引き続き維持し、生産・販売総量は16年連続で世界一を堅持した。
過去一年を振り返り、中汽協は次のように指摘した。2024年は上半期に自動車の生産・販売が全体的に振るわず、自動車工業の経済運行は在庫の高さと消費の弱さという困難に直面し、供給側と末端の双方に大きな圧力が生じた。第3四半期に政策が強化されるにつれて、末端は良好な発展態勢を示し始め、それが第4四半期まで継続し、月次の生産・販売は高い水準を示した。
全体として安定の中で前進する前提の下、自動車市場はさらに「二重循環が良好」という態勢を示した。国内販売と輸出がいずれもプラス成長となり、うち2024年の国内自動車販売台数は2557.7万台に達し、前年比1.6%増となった。自動車輸出は585.9万台で、前年比19.3%増となった。
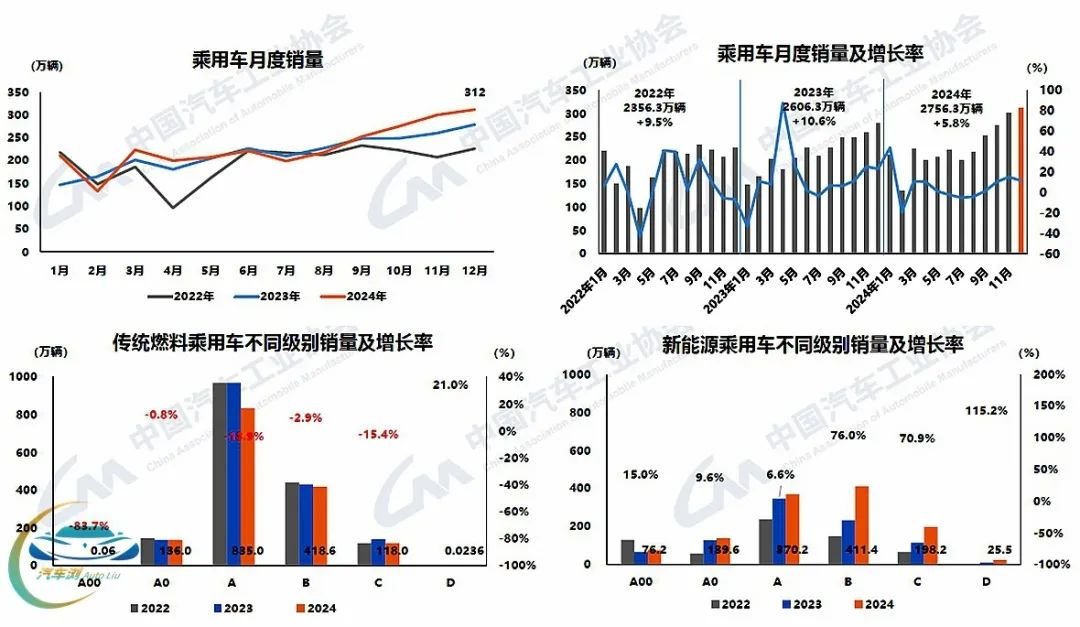
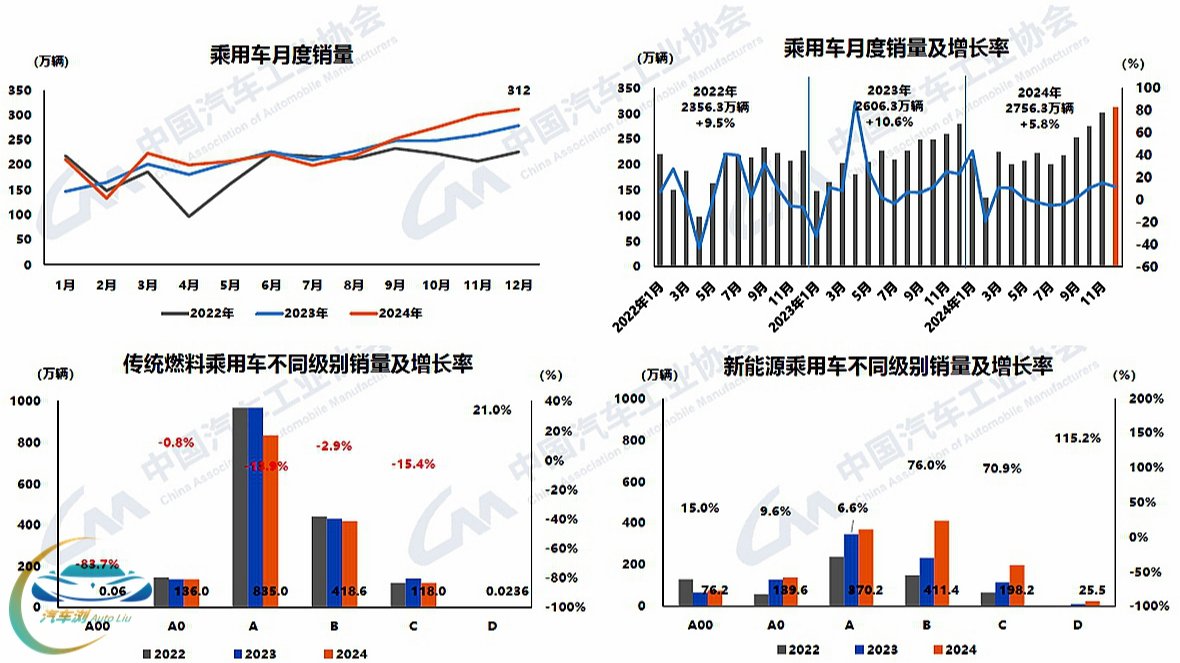
全体として好調な前提の下でも、各セグメントの動向には差があり、対照が比較的鮮明なのは、乗用車の生産・販売が持続的に成長した一方、商用車市場の動向は弱く、生産・販売が400万台の予想に届かなかったことである。商用車に比べ、乗用車市場の生産・販売はすでに2年連続で2500万台以上に達している。2024年の乗用車生産・販売はそれぞれ2747.7万台、2756.3万台を完了し、前年比それぞれ5.2%増、5.8%増となった。
自動車産業の主力として、乗用車市場も良好な二重循環を示している。2024年の乗用車国内販売台数は2260.8万台で前年比3.1%増、輸出は495.5万台で前年比19.7%増となった。
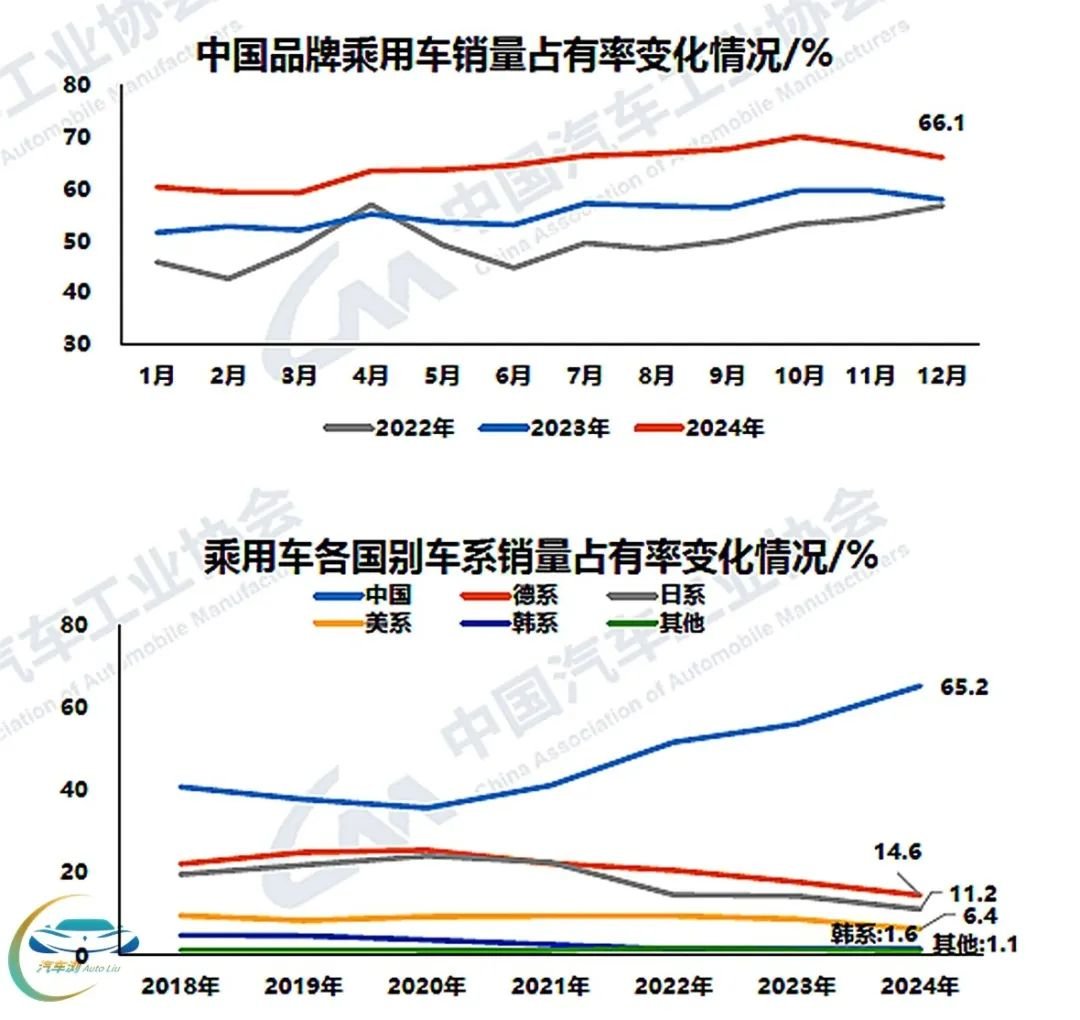
過去一年、中国ブランドの乗用車も大きな成果を収めた。2024年の中国ブランド販売台数は1797万台に達し、前年比23.1%増となり、販売シェアは65.2%に達し、2023年と比べて9.2%上昇した。また、韓国系ブランドの販売はわずかな増加を示したが、その他の主要ブランドの販売はいずれも減少した。
販売台数全体の向上だけでなく、高級ブランドにおいても中国ブランドは向上を遂げた。新エネルギー乗用車のうち、C級とD級乗用車について、「AITOなどの車種に代表される中国の高級新エネルギーブランドが急速に発展し、高級ブランド乗用車における新エネルギー車の比率を大幅に高めた」としている。
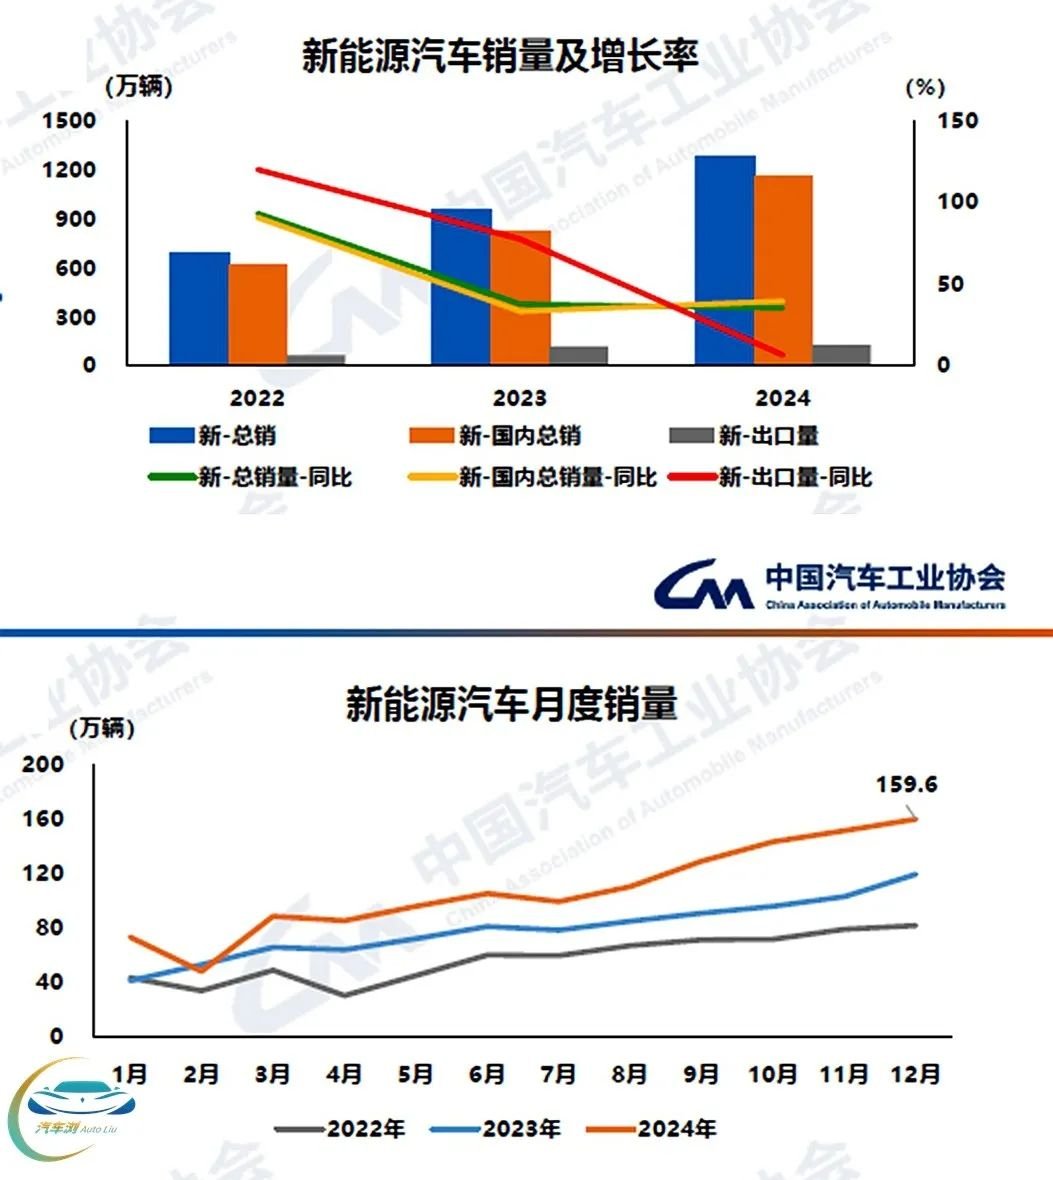
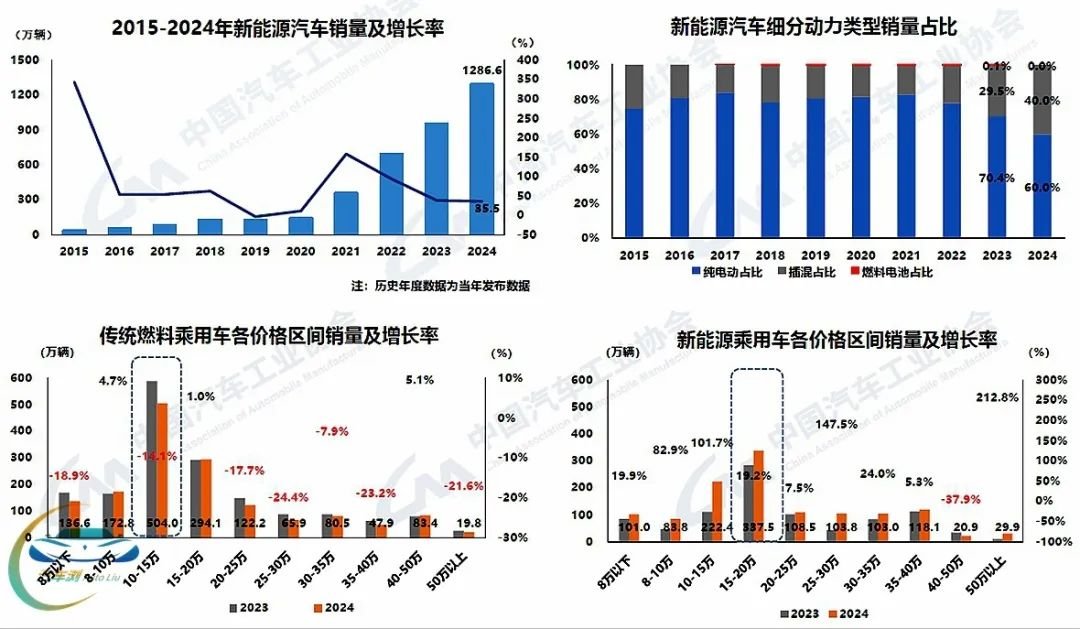
2024年、中国の新エネルギー車の生産・販売は10年連続で世界一となり、年間生産・販売台数は初めて1000万台を突破した。新エネルギー車の生産・販売はそれぞれ1288.8万台、1286.6万台を完了し、前年比それぞれ34.4%増、35.5%増となった。
さらに中汽協は次のように指摘した。2024年、新エネルギー車の新車販売台数は自動車新車販売台数の40.9%に達し、2023年より9.3ポイント上昇した。
ただし、新エネルギー車のうち、プラグインハイブリッド車の販売増加が最も速く、新エネルギー車の三大セグメントのうち、純電気自動車の販売台数は新エネルギー車の60%を占め、2023年より10.4%低下した。プラグインハイブリッド車の販売台数は40%を占め、2023年より10.4%上昇した(純電気自動車の低下幅と完全に一致)。また、燃料電池も前年比で低下を示し、累計で12.6%の下落となった。
実際、外に目を向けると、世界の自動車市場は過去一年間に全体として下降局面を示したことがわかる。現在、詳細なデータは確認できないものの、各主要ブランドの販売データを見ると、ほぼ例外なく販売が減少しており、それと比べると中国はむしろ数少ない増量市場となっている。
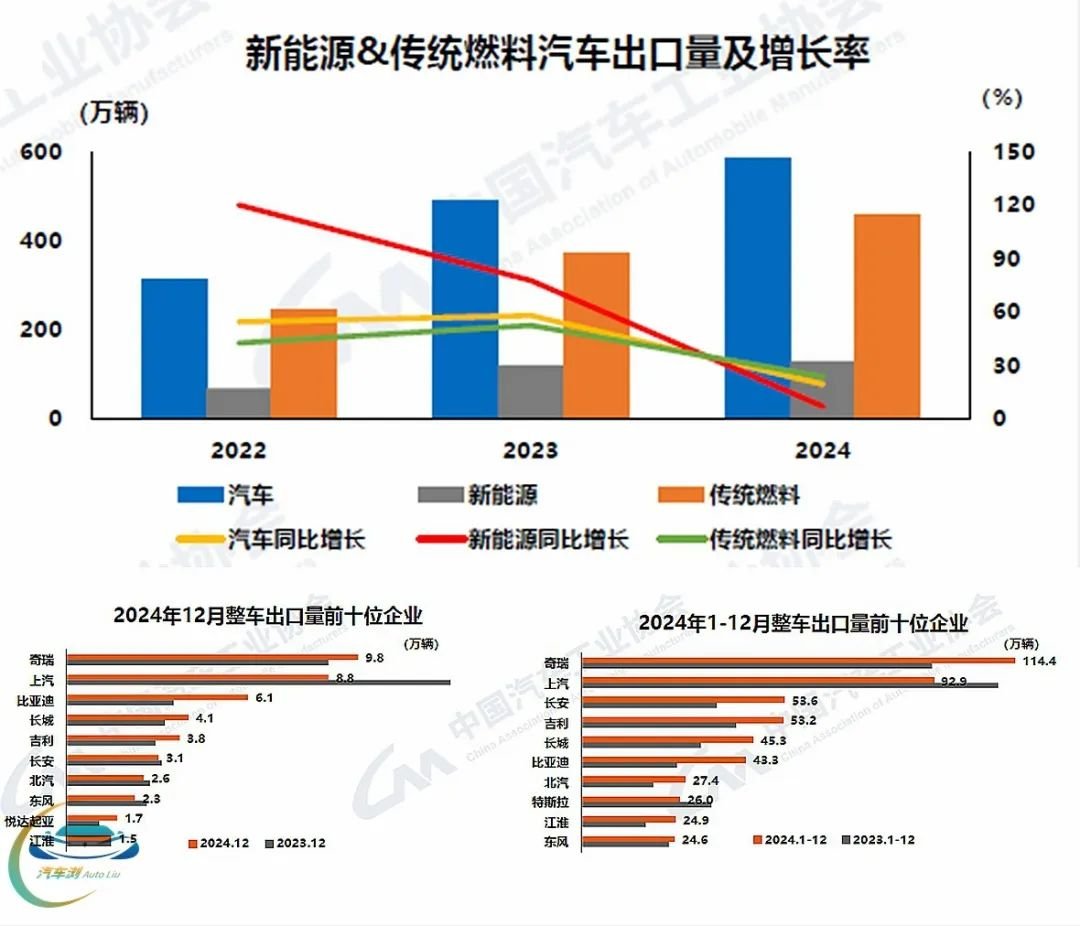
国内が成長し、輸出も成長している。中汽協は次のように指摘した。2021年以来、中国の自動車メーカーの海外開拓は持続的に効果を上げ、輸出数量は急速に増加し、中国の自動車生産・販売総量の成長を牽引する重要な力となっている。2024年、中国の自動車海外輸出は引き続き比較的速い成長を維持した。通年輸出は585.9万台で、前年比19.3%増となった。うち乗用車輸出は495.5万台で前年比19.7%増、商用車輸出は90.4万台で前年比17.5%増となった。自動車輸出の主要メーカーの中では、奇瑞が114.4万台で第1位、上汽集団が92.9万台で第2位、長安が53.6万台で第3位となった。また、輸出増加率が最も速いのは比亜迪(BYD)で、前年比71.8%増となり、次いで長安が前年比49.6%増、江淮は輸出24.9万台で前年比46.7%増となり、増加率第3位となった。
著者:劉隽剛