 矢印の部分をクリックして「青い文字」を、私たちをフォローしてください!!
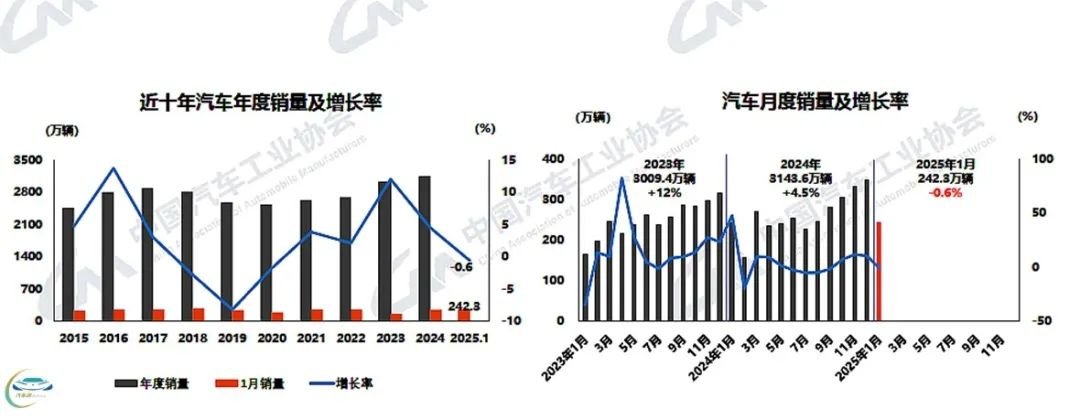
「春節月」は自動車販売の伝統的な閑散期だが、2025年のスタートは様相が異なっている。2月17日、中国汽車工業協会(中汽協)が2025年1月の自動車市場の生産・販売データを発表した。データによると、1月の自動車生産・販売はそれぞれ245万台、242.3万台となり、前月比でそれぞれ27.2%、30.5%減少した。生産は前年同月比1.7%増加し、販売は前年同月比0.6%減少した。
2024年の「春節月」と比較すると、昨年2月の自動車生産・販売はそれぞれ150.6万台、158.4万台で、前月比でそれぞれ37.5%、35.1%減少し、前年同月比でそれぞれ25.9%、19.9%減少した。2月が3日少ないことを差し引いても、データの対比は依然として非常に鮮明であり、これにより中汽協は2025年の全体的な生産・販売状況を「穏やかなスタートを実現」と評価した。
市場の最前線の視点から見ると、1月は下旬に近づくと「春節時間」に入るため、実際の有効稼働時間は半月以上あった。さらに、自動車企業が相次いで「春節不休業」を打ち出したことにも触れ、中汽協は「2025年、全国の主要都市では春節休暇期間中の消費パフォーマンスが著しく回復した。休暇期間中、全国の消費関連業界の日平均売上収入は10.8%増加した」と述べた。
もちろん、核心的な原動力は次の通りである。1月は有効稼働日が減少したものの、「買い替え促進」政策や春節経済の後押しなどの好材料に牽引され、自動車生産は小幅な増加を実現し、販売は前年同期比でわずかに減少しただけで、業界は穏やかなスタートを迎えた。うち乗用車は良好なパフォーマンスを継続し、生産・販売ともに前年同月比で増加した。新エネルギー車の生産・販売と自動車輸出も良好なパフォーマンスを継続した。
また、今年の政策の実行効率は非常に高く、中汽協は同時に、年前の中央経済工作会議が2025年の経済活動を体系的に配置し、より積極的で有望な政策基調が経済の持続的な回復・好転を推進する原動力を提供し、市場の信頼感と期待感を高めるのに有利だと述べた。春節後、最初の国務院常務会議は消費の喚起をより際立った位置に置くことを明確にし、国家の関係部委員会は中央の配置を積極的に貫徹・実行している。「一連の政策の出台・実施、深い実施に伴い、自動車業界の安定した発展に寄与し、良好なスタートを実現すると信じている」と述べた。
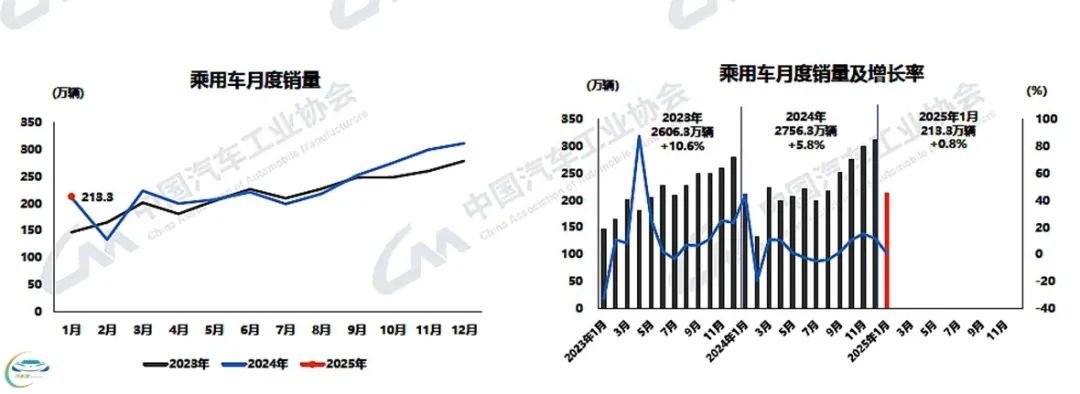
自動車市場の主要な原動力である乗用車の生産・販売は、1月にそれぞれ215.1万台、213.3万台となり、前月比でそれぞれ28.4%、31.6%減少し、前年同月比でそれぞれ3.3%、0.8%増加した。前年同月比のデータだけを見れば、昨年1月はまだ春節月に入っておらず、半月余りの有効稼働日で前年同月比増を実現したことから、今年の勢いは確かに良好であることがわかる。
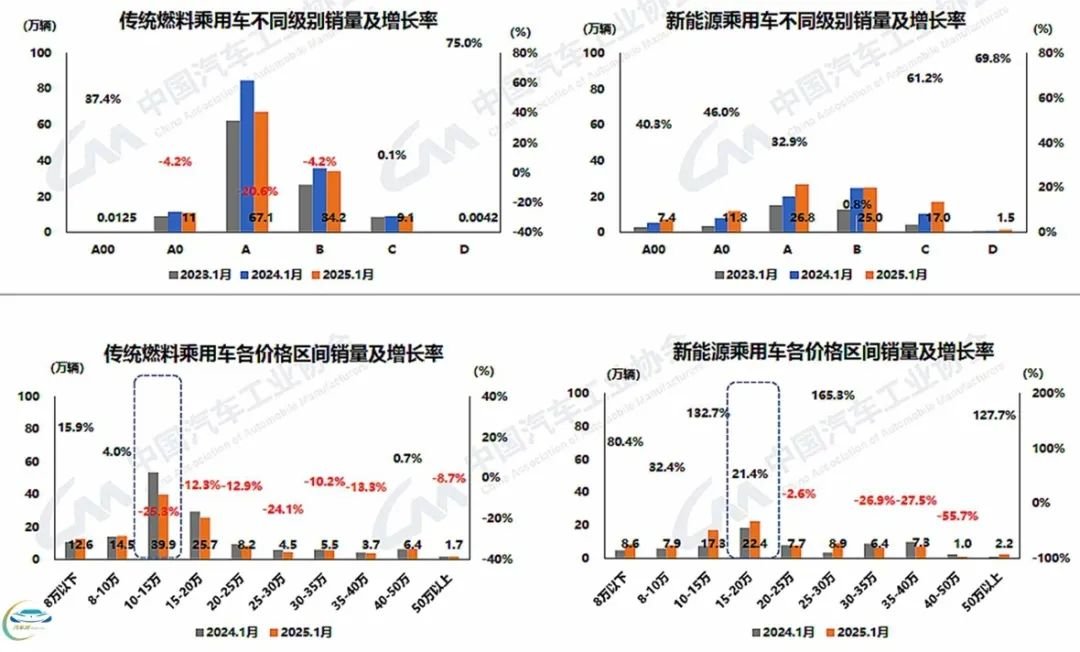
乗用車の中で、伝統的な燃料乗用車の販売は依然として程度の差こそあれ減少している一方、新エネルギー車は持続的に増加している。以前、筆者は現在の自動車市場は新エネルギー車が従来の燃油車を徐々に置き換えていく過程であると考えていた。このプロセスが進展するにつれて、個人消費の主流を占めるAクラス、Bクラス車の新エネルギー化はすでに非常に顕著になっている。1月の新エネルギー乗用車は各クラスで程度の差こそあれ増加し、現在の販売は依然として主にAクラスとBクラスに集中しており、累計販売台数はそれぞれ26.8万台、25万台で、前年同月比でそれぞれ32.9%、0.8%増加した。また「Bクラスの電動化傾向は明らかで、CクラスとDクラスの電動化が消費アップグレードをリードし、中国の高級新エネルギーブランドが持続的に急速に発展し、高級ブランドの新エネルギー乗用車の割合を大幅に増加させている」。
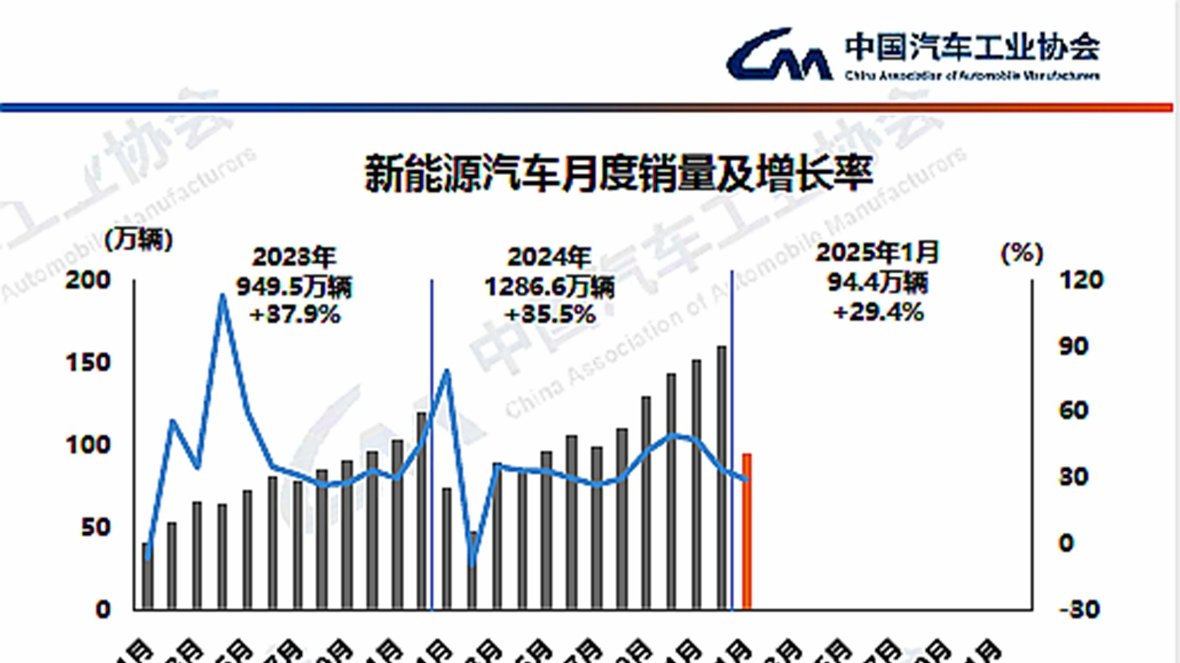
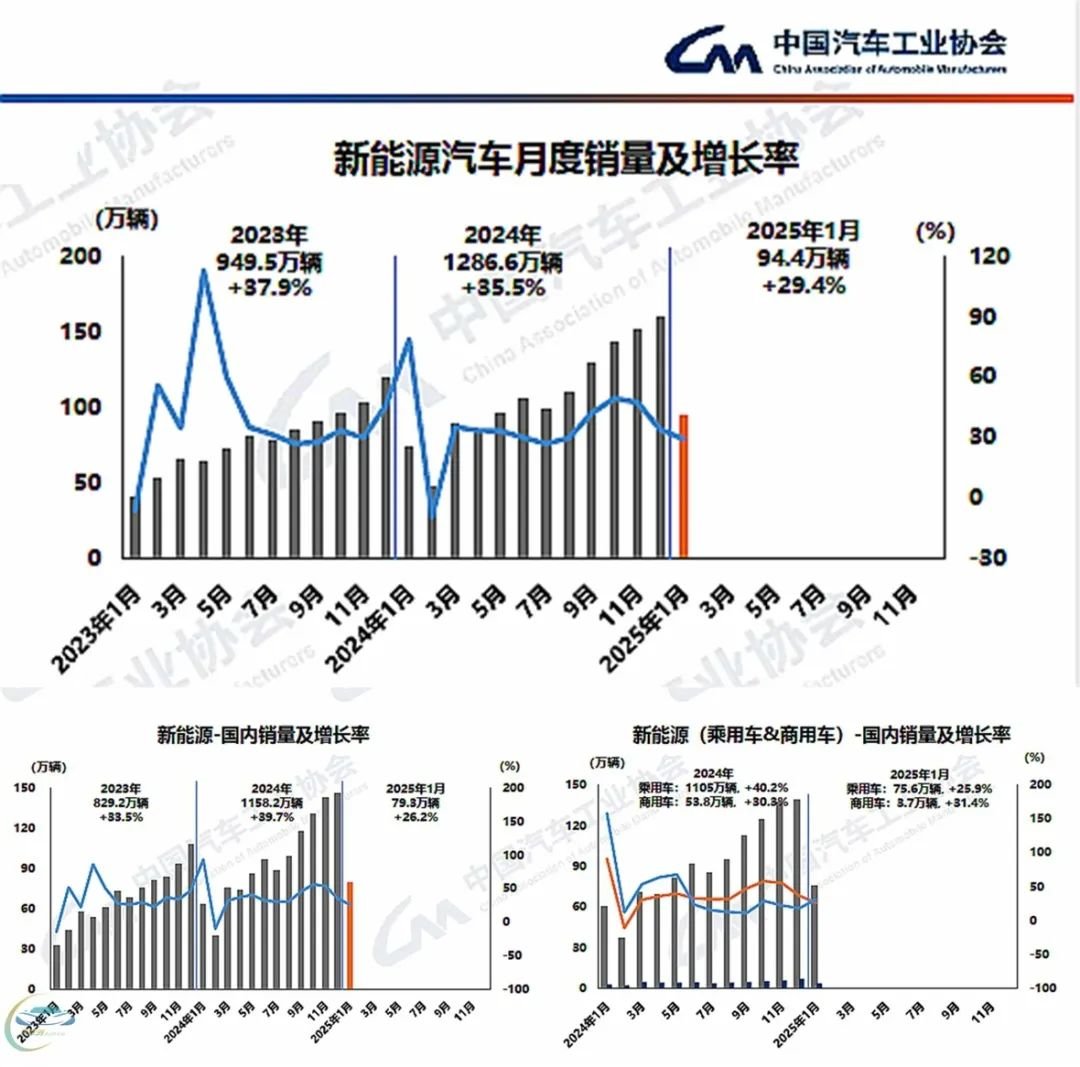
新エネルギー車の状況をさらに細分化すると、1月の新エネルギー車の生産・販売はそれぞれ101.5万台、94.4万台となり、前年同月比でそれぞれ29%、29.4%増加し、新エネルギー車の新車販売台数は自動車新車総販売台数の38.9%に達した。
新エネルギー乗用車の三大車種の中で、純電気自動車は1月に伸び率が向上し、以前から80%前後の伸び率であったプラグインハイブリッドの伸び率とほぼ並んだ。1月の純電気自動車の販売台数は57.4万台で、前年同月比伸び率は29.1%に達した。これに対し、プラグインハイブリッド車の販売台数は37万台で、前年同月比伸び率は30%であった。
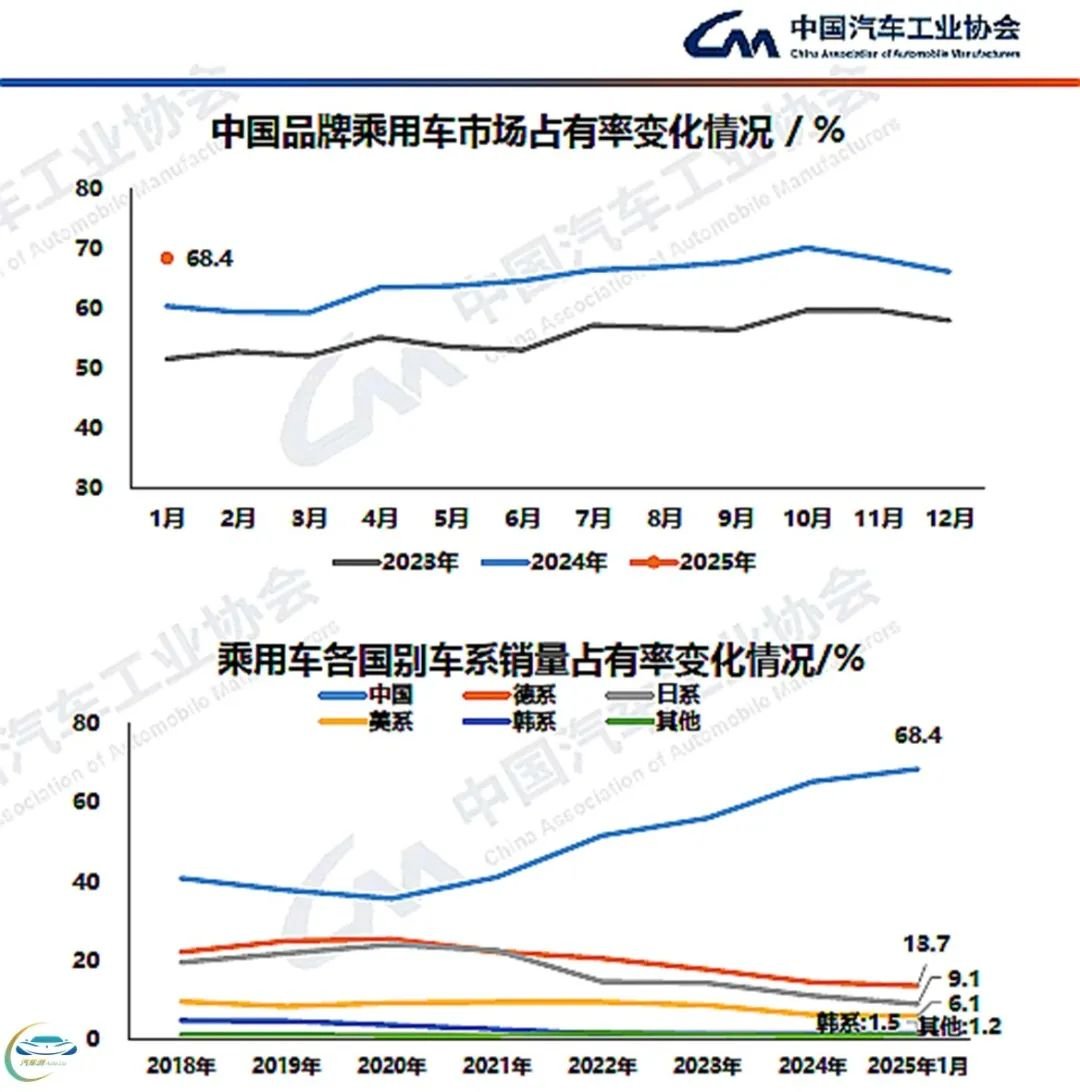
新エネルギー乗用車の販売増加は、新エネルギー車の推進主力である中国ブランドの市場シェアと同調して向上を続けている。1月、中国ブランド乗用車の販売台数は145.9万台に達し、前年同月比14.1%増加し、販売シェアは68.4%に達し、前年同期より8ポイント上昇した。
各国別車系の状況を見ると、中国ブランドの市場シェアが一歩一歩向上する前提のもと、他の主要車系の販売は依然として下落状態にある。もちろん、この状況は実際には現在の市場が「ストック市場」であることを側面から反映しており、総量の伸び幅はそれほど顕著ではない。
中汽協が今年初めて発表した生産・販売データには、昨年と比較して「自動車輸入」の内容が新たに追加された。データ自体から見ると、自動車の輸出入のパフォーマンスは「氷と炎の二重天」のようである。中汽協が税関総署のデータを整理したところによると、2024年の自動車輸入は70.5万台で前年同月比11.8%減少し、自動車輸出は640.7万台で前年同月比22.7%増加した。
2024年12月、自動車輸入は6.8万台で前月比12.4%増、前年同月比15.4%減であった。輸出は57.4万台で前月比4.6%増、前年同月比24.9%増であった。
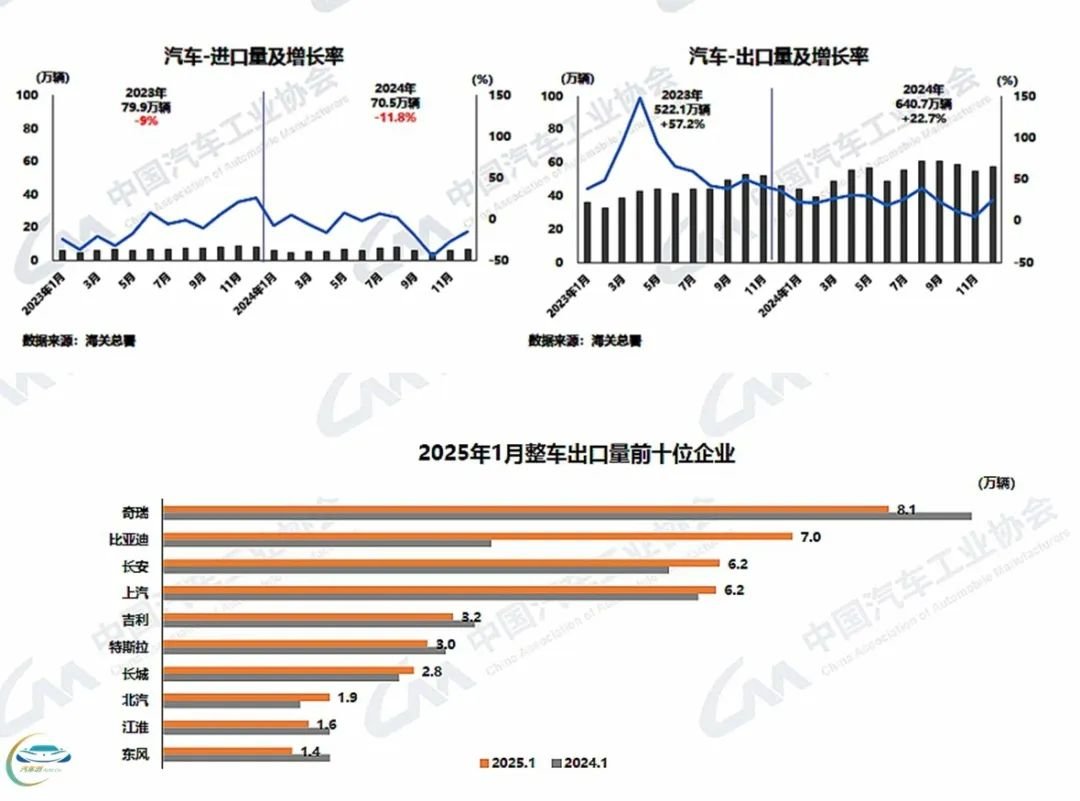
完成車輸出の上位10グループの中で、1月の奇瑞の輸出量は8.1万台に達し、前年同月比10.3%減少したが、総輸出量の17.2%を占め、依然として首位にある。比亜迪(BYD)と長安の伸び率は顕著で、うち比亜迪の輸出は7万台に達し、前年同月比91.5%増加して2位となり、長安の輸出量は6.2万台で上海汽車と並んで3位となった。
著者:劉雋剛