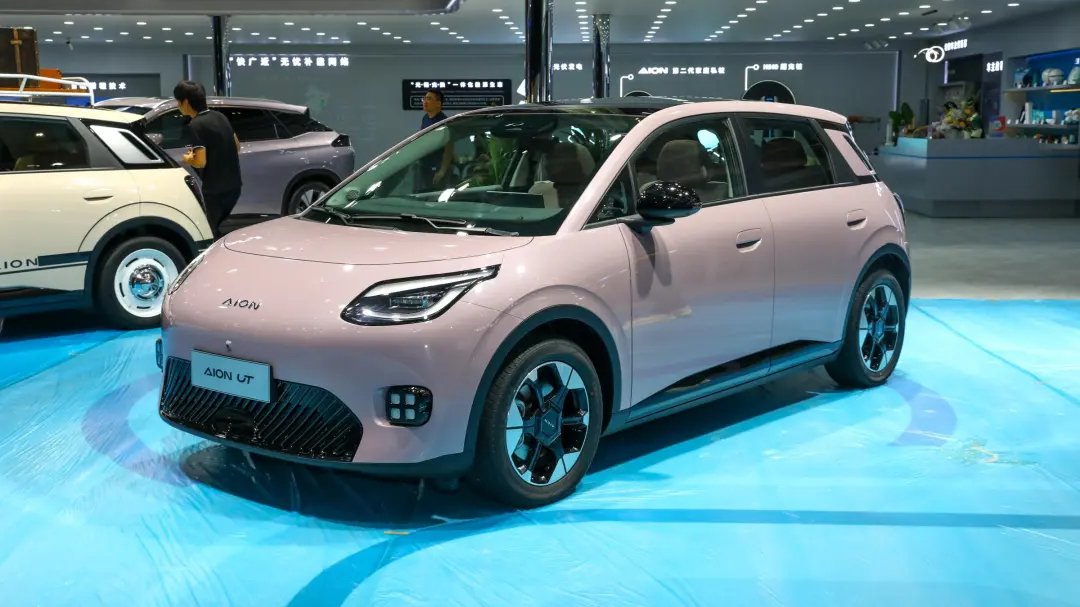
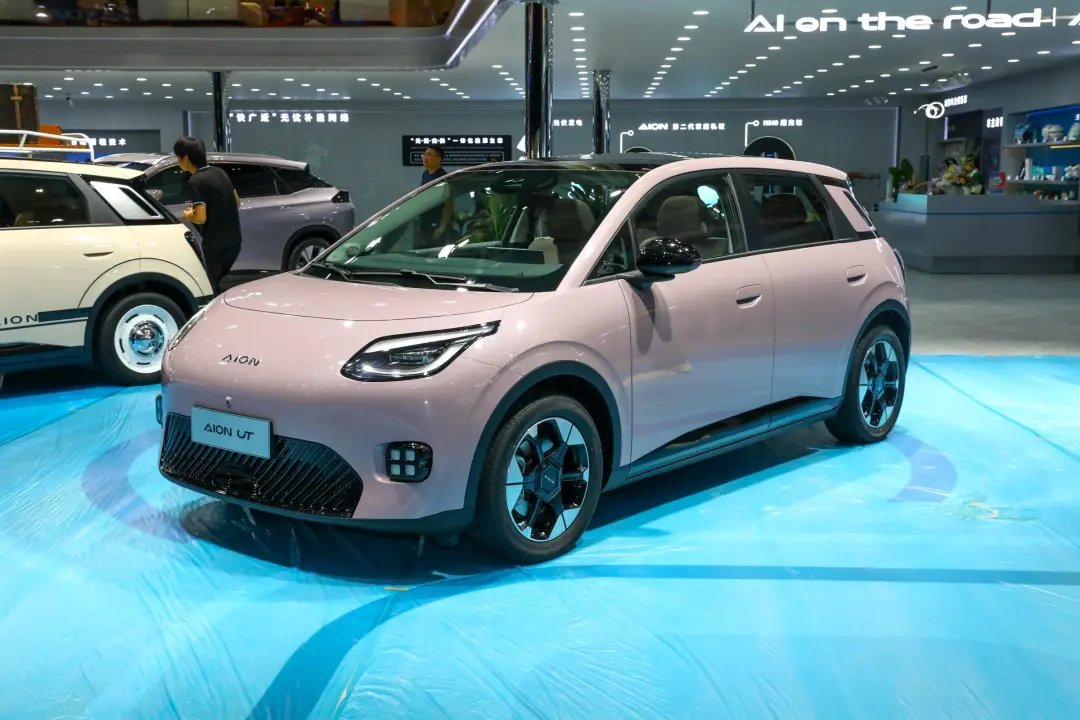
2月28日夜、広汽埃安の新型車――AION UTが正式に発売された。新車は全5モデルを展開し、価格帯は6.98万元~10.18万元。
一、価格競争に新たな猛者:AION UTの「殺傷力」はどこから来るのか?
広汽埃安がAION UTを6.98万元から販売開始すると発表したとき、市場は大いに沸いた。BYDドルフィン(10.28万元~)、フォルクスワーゲンID.3(12.59万元~)が主流を占める10万元級の純電動ハッチバック市場において、UTは価格のハードルを一気に3万元以上引き下げた。これは単なる「テーブルをひっくり返す」行為ではなく、市場全体の価格設定ロジックを再構築するものだ。
技術パラメータを見ると、UTの「コスパ」というレッテルは根拠のないものではない。全グレードに後退時AEB自動緊急ブレーキシステムを標準装備し、CLTC航続距離420km、100kWモーターを搭載、さらに2750mmのホイールベースがもたらすクラス超越の空間表現を実現している。同価格帯の五菱ビンゴ(333km航続距離/ホイールベース2560mm)や零跑T03(403km航続距離/ホイールベース2400mm)と比較すると、UTは核心的な性能指標で世代的な優位性を形成している。さらに注目すべきは、14.6インチ中央ディスプレイ+8.8インチ液晶メーターの組み合わせ、そして3大スマートフォン連携エコシステムに対応する車載システムが、15万元級のスマートキャビン水準に直接対抗している点だ。
二、製品力の分解:精密な刃先か、それとも均衡の罠か?
1. デザインの駆け引き:萌え系美学の背後にあるユーザー洞察
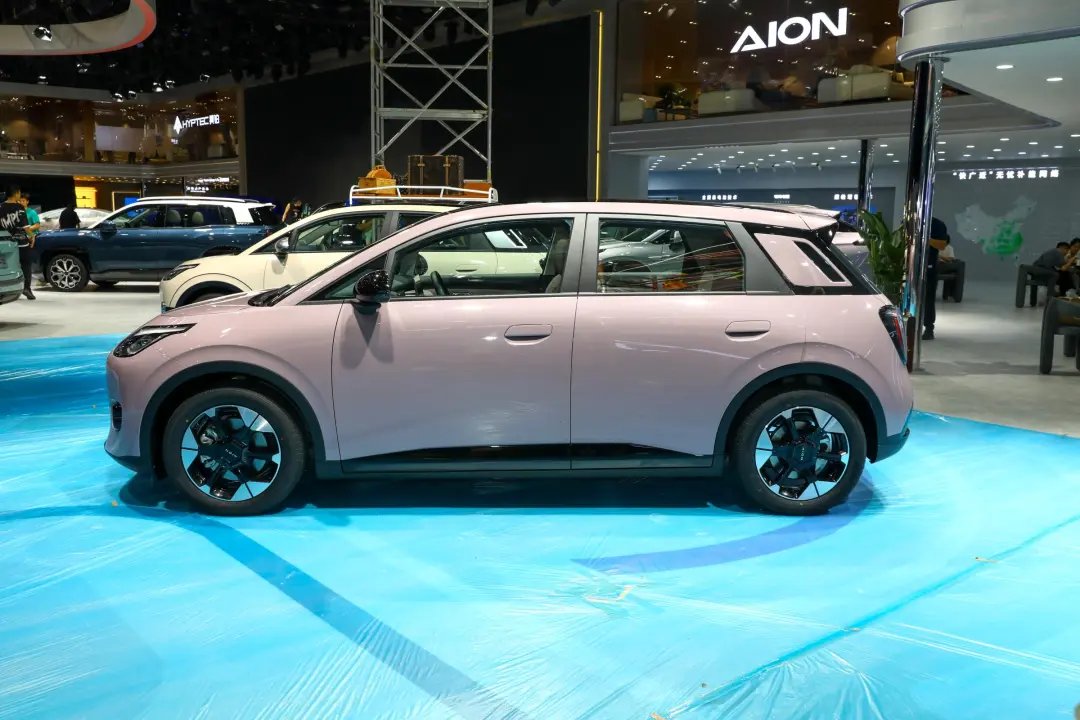
UTは「田」字型フロントフェイスのランプ群やツートンカラーボディなどのデザイン言語を採用し、BYDドルフィンの海洋美学、ID.3のドイツ式ミニマリズムと鮮明な差別化を図っている。6種類のボディカラーの中で、モネパープル、ヒスイグリーンなどの命名は若い女性ユーザーを直接狙ったものであり、4270mmの車長がもたらす機敏な操作性と相まって、都市通勤層の獲得を明確に意図している。しかしリスクは、あまりに鮮明なスタイルが対象層の広がりを制限する可能性があることだ――欧拉好猫の「女性専用」ポジショニングがもたらした成長の天井のように。
2. 装備の取捨選択:全グレードAEB標準装備の背後にある戦略的野望
多くの自動車メーカーがAEB(自動緊急ブレーキ)を上級グレード専用としている中、UTの全グレード標準装備戦略はまさに次元を超えた打撃と言える。この背景には、広汽埃安のスマート安全装備のコスト管理に対する自信が反映されている。GEP 2.0純電動専用プラットフォームと因湃電池科技に支えられ、バッテリーパックの体積成組効率は78%に向上し、車両製造コストは前世代プラットフォーム比で15%削減された。しかし懸念もある――エントリーモデルは安全エアバッグをわずか2個しか装備しておらず、衝突テストで弱点を露呈しないだろうか?
3. 航続距離と充電:420kmのスイートスポットとアンチエイジティ
UTのCLTC 420km航続距離は、まさに「都市通勤には十分、都市間移動にはぎりぎり」という臨界点に位置している。ドルフィンの401km(NEDC)の実性能と比較して、UTが実航続距離達成率で85%を突破できれば、顕著な競争優位性を形成するだろう。しかし6.6kWの普通充電設定(競合他社は一般的に7kWを標準装備)に制限され、その充電効率はユーザー体験の弱点となる可能性がある。
三、市場の苦境:埃安の「片足跳び」危機とUTの突破口としての使命
広汽埃安の2024年販売台数34.9万台のうち、AION Y+Sの2モデルが84.77%を占めており、この構造的リスクは新エネルギー市場の分極化が加速する現在において特に危険だ。UTの投入は、本質的に埃安が「ライドシェア専業」(AION Sのライドシェア比率は60%超)からC端末消費市場への突破を図る鍵となる戦役である。
競争格局の三次元透視:
価格帯のずらし: 6.98万元でBYDシーガル(7.38万元~)と五菱ビンゴ(5.98万元~)の中間に切り込み、「ビンゴ上級グレードの価格で、ドルフィン準拠の体験」を実現。
技術世代差の窓: ID.3が依然として12インチ中央ディスプレイ+MEB油改電プラットフォームを使用しているのに対し、UTのGEP 2.0ネイティブプラットフォームは空間利用率で先天的優位性を持つ。
チャネル勢力争いの転換: 埃安は全国300以上の体験センターを有し、「超充電スタンド+商業施設店」の蔚来モデルを再現できれば、ユーザー認知を迅速に構築できる見込み。
しかし隠れた懸念も明らかだ:2023年に埃安のディーラー在庫係数は一時2.1に達した(業界の健全水準は1.5)。UTが迅速に販売台数を伸ばせなければ、チャネル圧力が悪化する可能性がある。公式が掲げる月販1~1.5万台の目標は、この細分市場で30%以上のシェアを獲得するに等しく、BYDや五菱が既に堀を築いている領域では決して容易ではない。
四、究極の問い:UTは救世主か、それとも攪乱者か?
業界の視点から見ると、AION UTの価格戦略は純電動ハッチバックが正式に「油電同価」の深水区に突入したことを示す。その6.98万元の開始価格は、同クラスの燃油車(フィット8.18万元~、POLO 9.09万元~など)を既に下回っており、燃油車代替プロセスにおいて劃期的な意義を持つ。しかし警戒すべきは、価格引き下げによる利益率への圧力だ:44.12kWhのバッテリーパックで計算すると、バッテリーコストだけで3万元を超え、車両BOMコストは販売価格の紅線に迫る恐れがある。
消費者にとって、UTは「少ない出費で大きな成果」の可能性を提供するが、その長期信頼性は時間による検証が必要だ。J.D. Powerのデータを参照すると、埃安ブランドの2023年百車故障数(PP100)は187で、業界平均(210)より優れているが、BYD(162)にはまだ差がある。UTが品質管理で突破できれば、10万元級電気自動車の価値基準を再構築する可能性がある。
結語:後戻りのできない大博打
AION UTの参入は、広汽埃安が「偏科生」のレッテルを打破するための背水の陣であると同時に、中国新エネルギー市場の内巻き激化の縮図でもある。価格競争が「敵に千の損、我に八百の損」から「価格で量を換える死活局」へとエスカレートする中、UTが精密な刃先で紅海に新たな航路を切り開けるかどうか、その答えは製品そのものではなく、埃安が研究開発からチャネルまでの全体効率を再構築できるかにある。この戦役の結末は、2025年新エネルギー市場の権力格局に深甚な影響を与えるだろう。


