7月の車市場、ひと言でいえば、低調。
乗聯会のデータが出た:2026年7月の全国乗用車小売台数は前年同月比16.8%減の見込み。閑散期に加え6月の販売加速による先食いで、市場全体は下向き、ほとんどのブランドが値引きで耐えている。
昊鉑埃安が示した数字は市場全体とはまったく別のチャンネルにある:7月の末端販売台数は34,987台、前年同月比31.74%増、前月比3.87%増で、5カ月連続の前年同月比二桁プラス成長。
3.5万台は絶頂期なら大した数字ではないかもしれないが、今回の成長は中身が違う——C端ユーザー比率が81%。
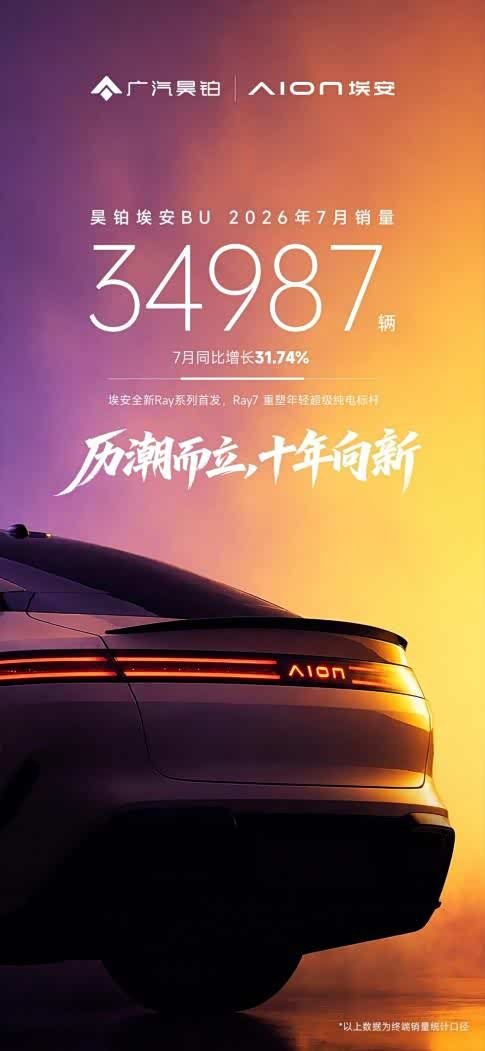
長年自動車業界を走ってきた私の感覚では、あるブランドが健全かどうかを見るには、総量だけを見るのではなく、誰がお金を払っているかを見るべきだ。このところ実店舗を歩いてもはっきり感じるのは、個人購入の客層比率が目に見えて上がっていること;81%ということは、5台売れるうち4台以上が個人ユーザーが実際に金を出して買っているということ。この数字こそ、この成績表の中で最もじっくり味わう価値のあるところだ。
この成長の底力について語るには、まず業界の現実を認識しなければならない:10年を安定的に走り切れる新エネルギーブランド自体が極めて少ない。
2018年のピーク時、国内の新エネルギー完成車ブランドは480社を超えていた。2026年になってもテーブルに残っているのは、片手で数えられるほど。補助金の段階的縮小、電池コストの急騰、価格競争の繰り返しで、多くのブランドが一時期輝いたが、次のサイクルまで持ちこたえられなかった。
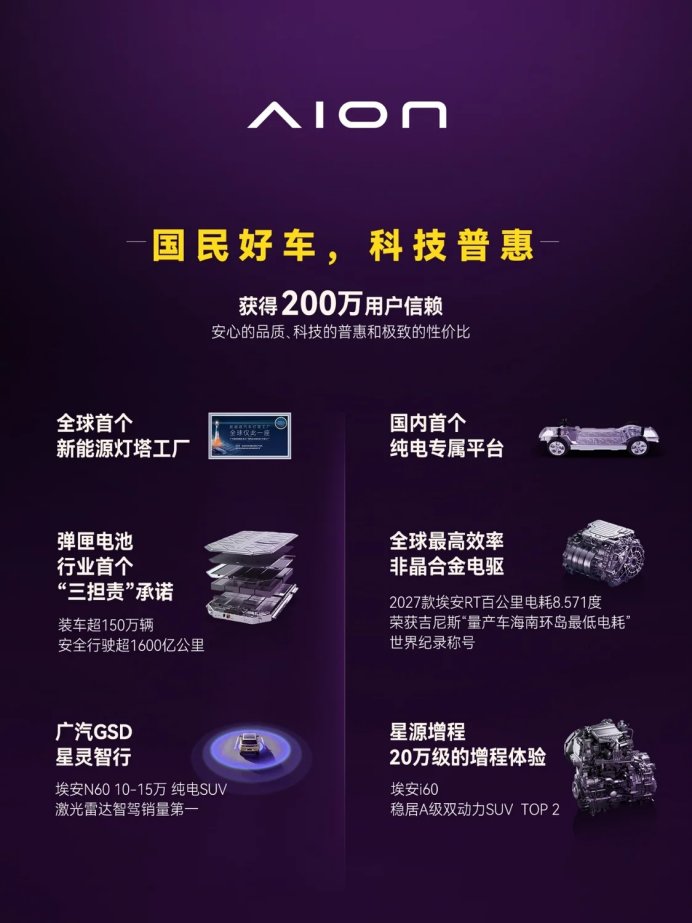
埃安は2017年設立で、ちょうど10年目に入った。しかも現在は昊鉑埃安のデュアルブランド協同発展に依拠し、すでに累計200万人のユーザーを獲得している。これだけ長年倒れずに続けられる理由は複雑ではない:三電の全チェーンを自社構築し、オーナーの評判を長期的な立身の根本としてきたことだ。
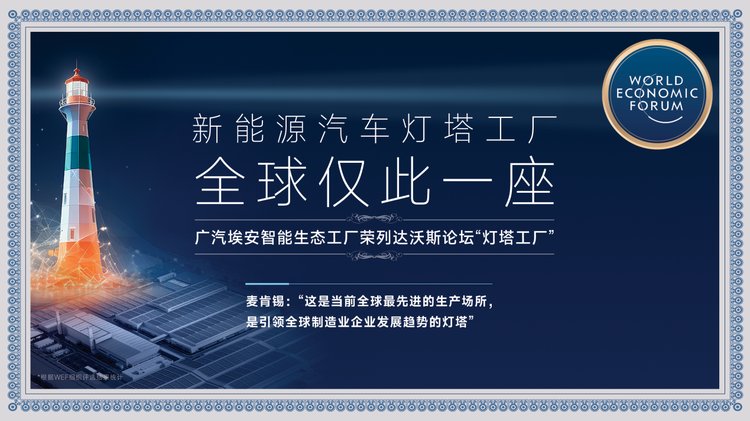
2017年に広汽は450億元を投じて新エネルギー智聯産業園を打造し、この数年で積み上げた完全な家底:世界初の新エネルギー車灯台工場、GEP純電専用プラットフォーム、弾匣電池、夸克電駆、因湃電池工場、L2からL4級智駕の全面カバー。こうしたものは簡単にはトレンド入りしないが、淘汰戦の中で、見えないシャシーがどこまで走れるかを決める。
シャシーが安定してこそ、エンジン交換を語る資格がある。
これまで埃安はバランスの取れた実用的な製品で幅広い市場の認可を得てきたが、ブランドが私的消費市場を継続的に深耕するにつれ、ユーザー構造は全面的にアップグレードした。2026年上半期のC端ユーザー比率は81%で、個人消費がブランド販売成長の核心的支えとなっている。
成長のロジックが変わり、大黒柱の車種も変わった。
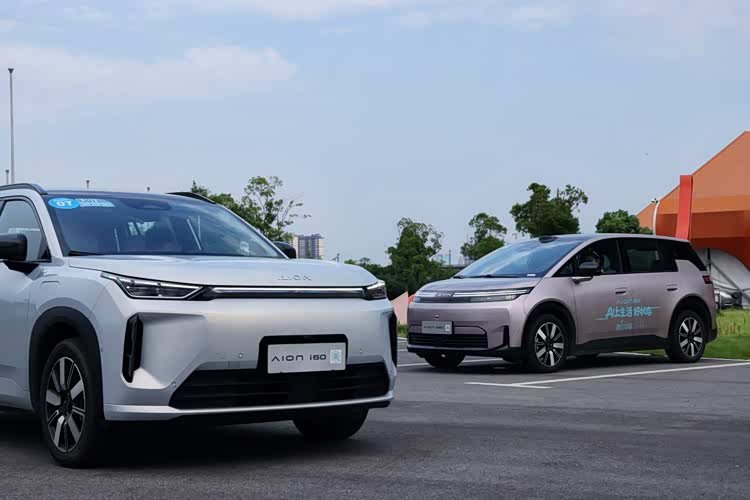
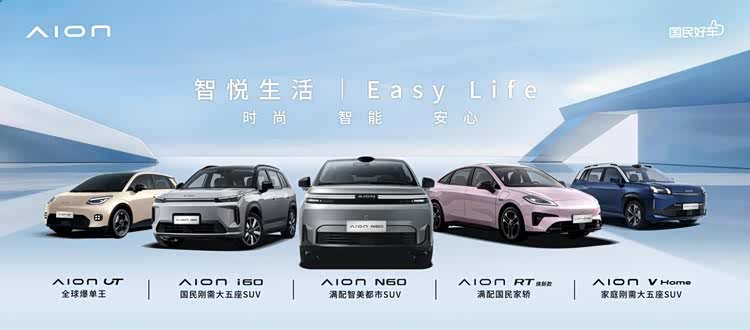
埃安i60、A級新エネルギーSUVは「育成系」路線を歩む——売りながら反復改良し、実際のユーザーフィードバックに基づいて製品を変える。月販は安定して1万台を突破、A級デュアルパワーSUV販売ランキング2位、26〜35歳ユーザー比率42%で、まさに中国の家庭が車購入を決める層だ。
家庭用车のツボを押さえている:トランクにはベビーカーが入り、後席にはチャイルドシートがしっかり収まり、5人家族全員で出かけても窮屈でなく、航続距離は週末の実家往復に足り、価格は家庭予算のスイートスポットに収まる。「焼一賠三」の保証約束が白紙黒字で記されている——家庭用车に最も欠けているのは信頼コストであり、埃安は契約で底支えする。
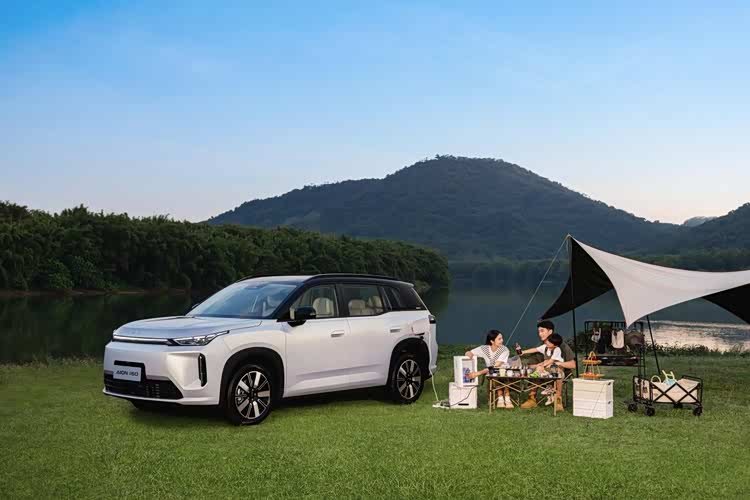
埃安N60がやっているのは別のことだ:レーザーレーダー智駕を直接10〜15万元の価格帯に叩き込む。文遠知行L4級Robotaxi同源アルゴリズムを搭載し、都市高速道路と高速道路シナリオの智駕機能をカバー、若者が10万元で30万元級の智駕体験に触れられる;25〜35歳ユーザー比率79.8%、セグメント市場販売首位。
1台は家庭を掴み、1台は若者を掴む;C端のシャシーはこうして固められた。
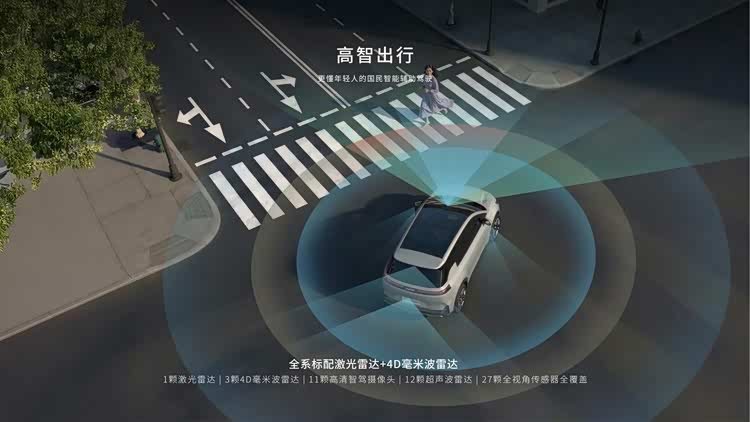
i60、N60が爆款になれたのは、製品が十分硬いという一面もあるが、より鍵となるのは体制が変わったことだ。
2025年末、広汽「番禺行動」に依拠し、昊鉑埃安BUが率先して組建され、IPDとIPMSの2つの体系を推行——研究開発、生産、販売、サービス全チェーンを打通し、意思決定チェーンを大幅に短縮。この仕組みをファーウェイは20年以上走らせており、核心はただ一つ:ユーザー需要が研究開発を駆動するのであって、エンジニアが決めるのではない。昊鉑埃安はそれを自動車企業に持ち込み、製品定義権を「エンジニアが良いと思う」から「ユーザーが良いと思う」へ移したに等しい。デュアルブランドの位置づけも明確になった——昊鉑は「智享生活」、埃安は「智悦生活」、それぞれの道を歩むが、指し示す方向は同じだ。
この体系が落地してからの変化はかなり直感的で、新車研究開発サイクルは26カ月から18〜21カ月に直接短縮された。i60の育成系反復改良は、まさにIPDが回った証拠——耳を傾け、素早く直し、需要を的確に打つ。
体制が滑らかに回ってこそ、製品は地を貼って飛べる。次の10年に向けて、埃安は10年目のこの節目で答えを示した。
7月28日、埃安は10年目を迎えた。感傷的なマーケティングはせず、直接全新Ray車系を発表した。
Ray、本義は光、発音するとき口角が自然に上がり、イメージは射線——始点はあるが終点はない。自在、鮮活、若さ、それがRayの態度であり、埃安が次の10年に向ける姿勢でもある。
初のRay7はすでに亮相、中大型スーパー純電セダン;5メートル級の低趴ワイドボディ、世界初搭載のチップ級駆制融合アーキテクチャのスーパーシャシー、寧徳時代電池、L4同源レーザーレーダー辅助運転。
なぜこの節目でRayを出すのか?30歳以下のユーザーがすでに新エネルギー車購入層のほぼ40%を占めており、この增量を掴まなければ、市場を拱手相譲するに等しい。しかし大多数のブランドが若者向け車種を作るとき、歩むのは「若者化=装備削減・低価格」の道——智駕を一削り、三電を少し縮め、内装を一段下げる、ほとんど業界の公式になっている。
埃安は打ち方を変えた;全スタック自研の規模効果で研究開発コストを薄め、レーザーレーダー、高効率電駆、長航続三電を10〜20万元の主流価格帯に揉み込んだ。Ray7のチップ級駆制融合アーキテクチャは、埃安が若者化レーンにおける全新シャシー技術の落点だ。レーザーレーダーを標準装備する胆力は、気前がいいからではなく、確かに上流サプライチェーンのプレミアムを打ち下げたからだ。良いものを若者が買えるようにすることであって、彼らに装備削減版の車を与えることではない。
とはいえ、今新エネルギー車を買うとき、消費者が最も焦虑するのは航続距離が何割減るかではなく、ブランドがどれだけ生き延びるかだ。何しろ4S店の閉店、部品供給の断絶、OTAの更新停止は、この2年実際に起きている。
昊鉑埃安が与えられる確実性は、分解すれば3層になる。国有企業の背書はそこにある——広汽の完全な産業体系に支えられ、資本市場の短期的変動に左右されず、5年後、10年後も維保チャネルは依然として通じている。契約の中の約束も確実だ——三電終身保証が標準装備;「三担責」、三電自燃、電池過度劣化、智能駐車事故はメーカーがすべて負担;i60にはさらに「焼一賠三」もある。
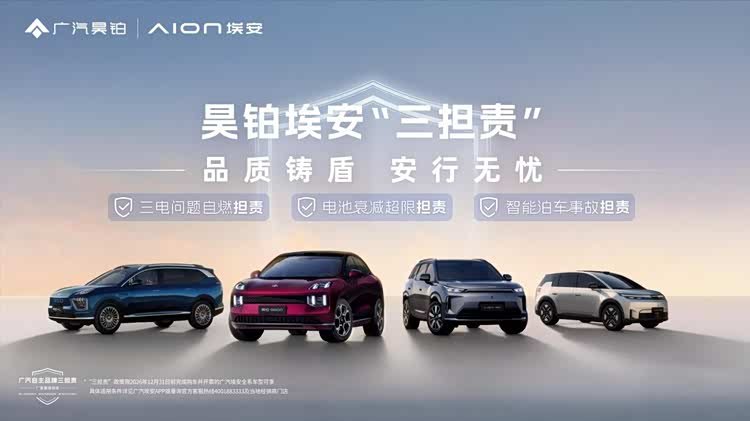
これらの条項はマーケティングの話術ではなく、技術蓄積が与える底力だ。最も安心できるのはやはり真実の評判——大量のオーナーが数十万さらには百万キロを走っても、電池健康度はまだ80%以上、この種の評判は長年積み上げたもので、一度の投放では買えない。
埃安の7月の34,987台は、成長経路の切り替えが完了した後の検証だ。
三電自研からC端転換まで、i60、N60からRay7まで——これらの動きはそれぞれ孤立して戦っているのではなく、同じ論理線上から推し進められてきたものだ。
しかし数字が基準に達したのはただの起点であり、C端転換は成績表を一回出せば終わりではない。Ray7が若者の期待を受け止められるか、昊鉑と埃安がユーザーの心の中で真に差別化を立脚できるかが、次の10年の課題だ。
歴潮而立、十年向新。次の10年、この束のRayがどこまで照らせるか見てみたい。


