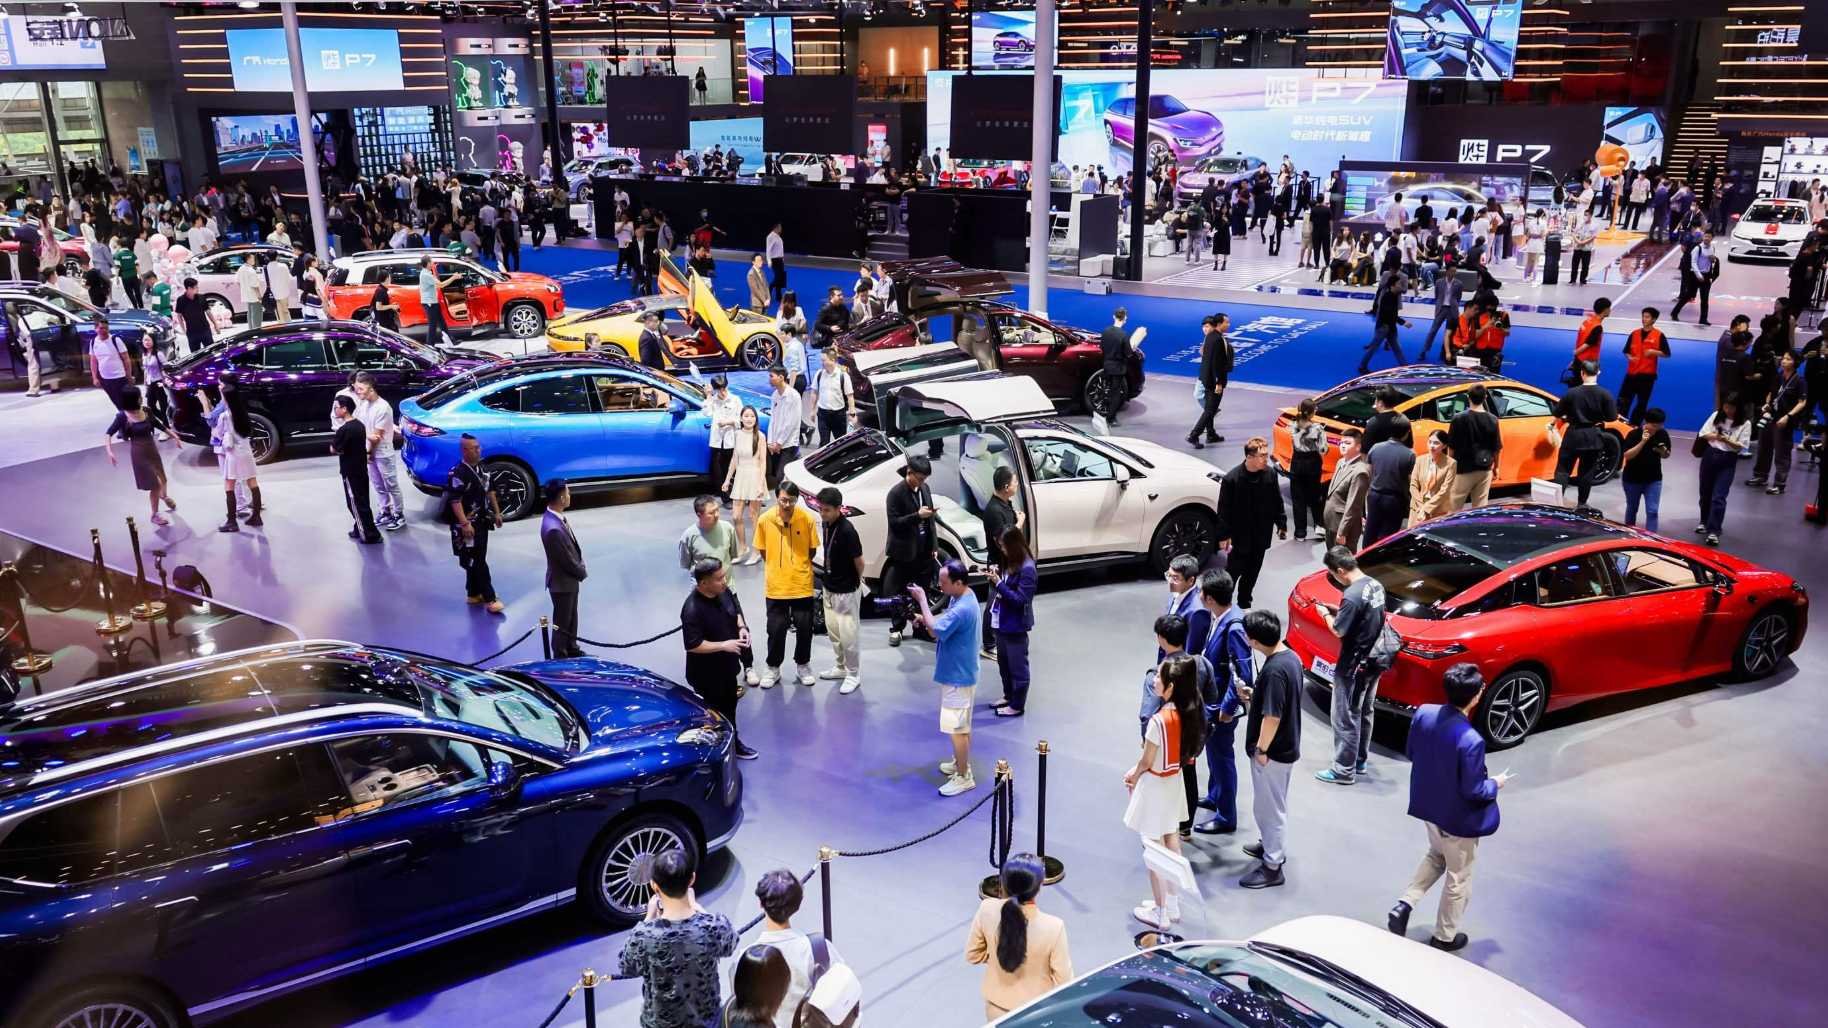
国内の新エネ車市場は急速に発展しており、経営不振に陥った一部の小規模企業はすでに営業を停止している。しかし市場競争は依然として激しく、新エネ市場のわずかな動きが騒動を引き起こす。最近の話題の一つは、国内の「自動車界の恒大」がすでに出現したという言説があることだ。この言説に基づき、一部の人々は販売規模が急速に成長しているBYDを連想する。しかし現時点で見れば、自動車界の恒大がすでに存在するとしても、販売データとBYDが公表した財務データおよび後期製品の計画から見ると、この自動車界の恒大は別のものを指しているはずだ。特に基盤が比較的浅く、販売台数が少ない新興自動車メーカーである。少しの期間でも販売が期待に達せず、資金が整わなければ、直接ショック状態に入り、閉鎖が近い。
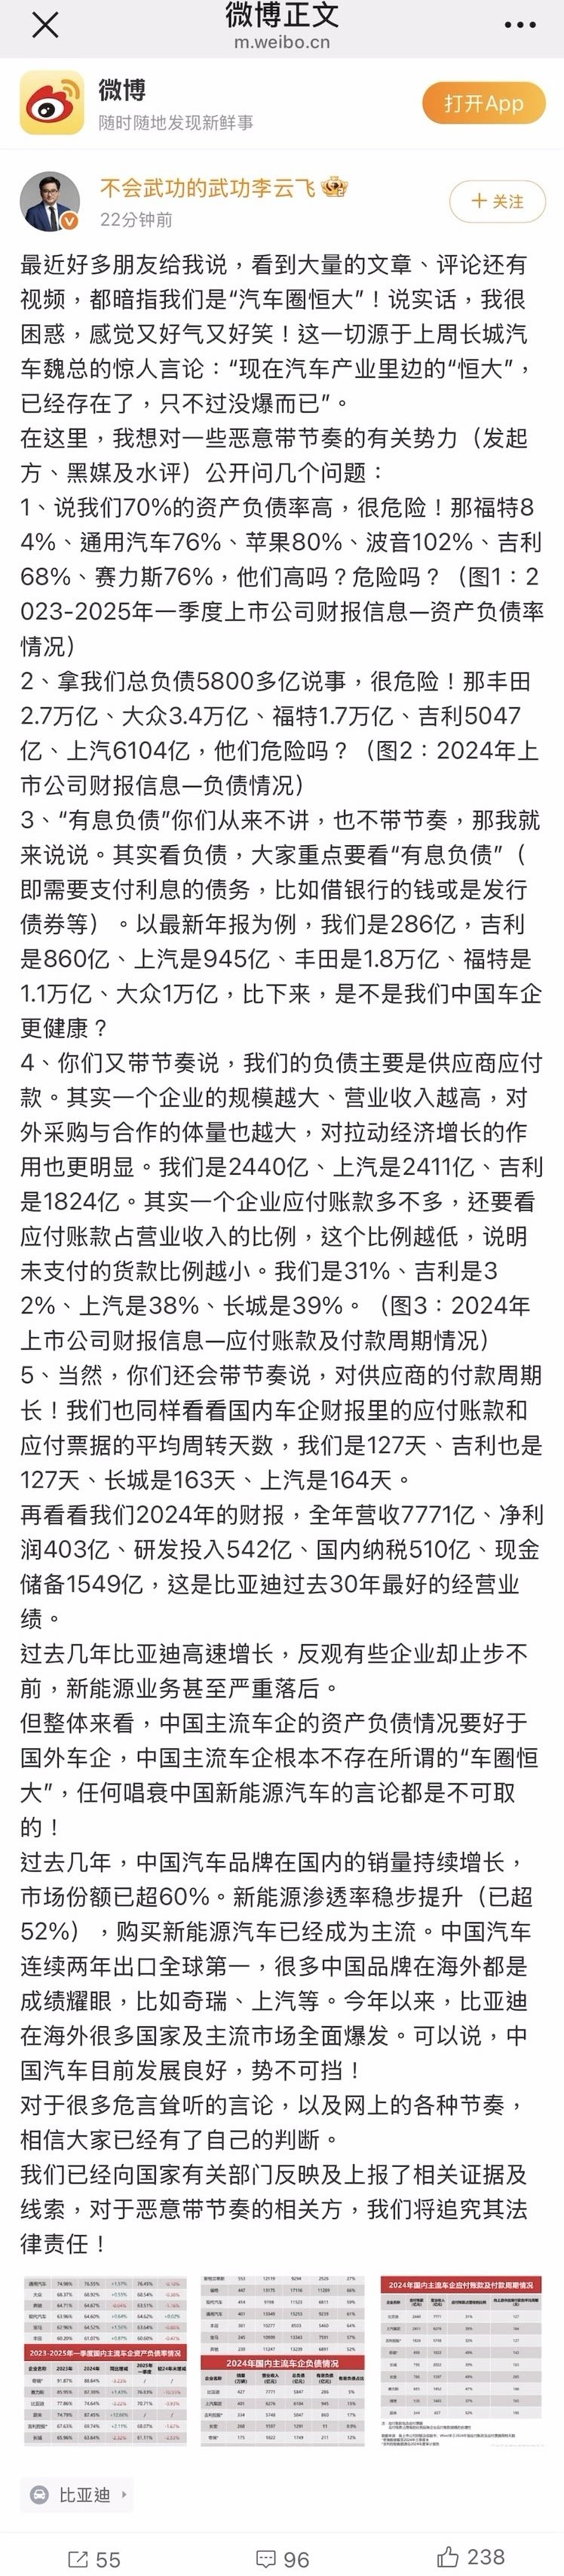
この問題について、BYDの広報責任者である李雲飛も長いWeiboを投稿し、市場の一部の言説に正面から応答した。Weiboの内容から見ると、販売データと財務データの面で、BYDは良性で健全な成長段階にある。
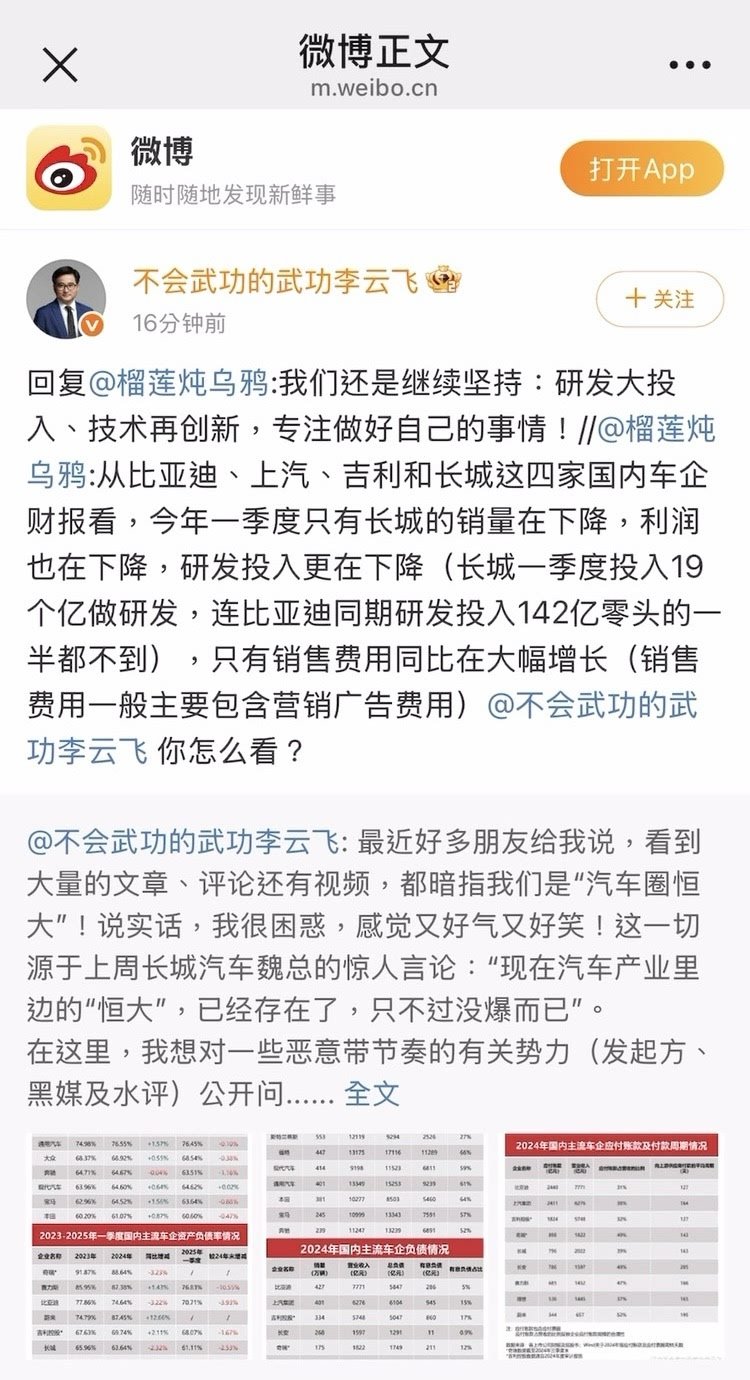
その後の転載コメントの中で、彼はまた「我々は引き続き堅持する:研究開発への大きな投資、技術の再革新、自分のことに専念する!」と述べた。
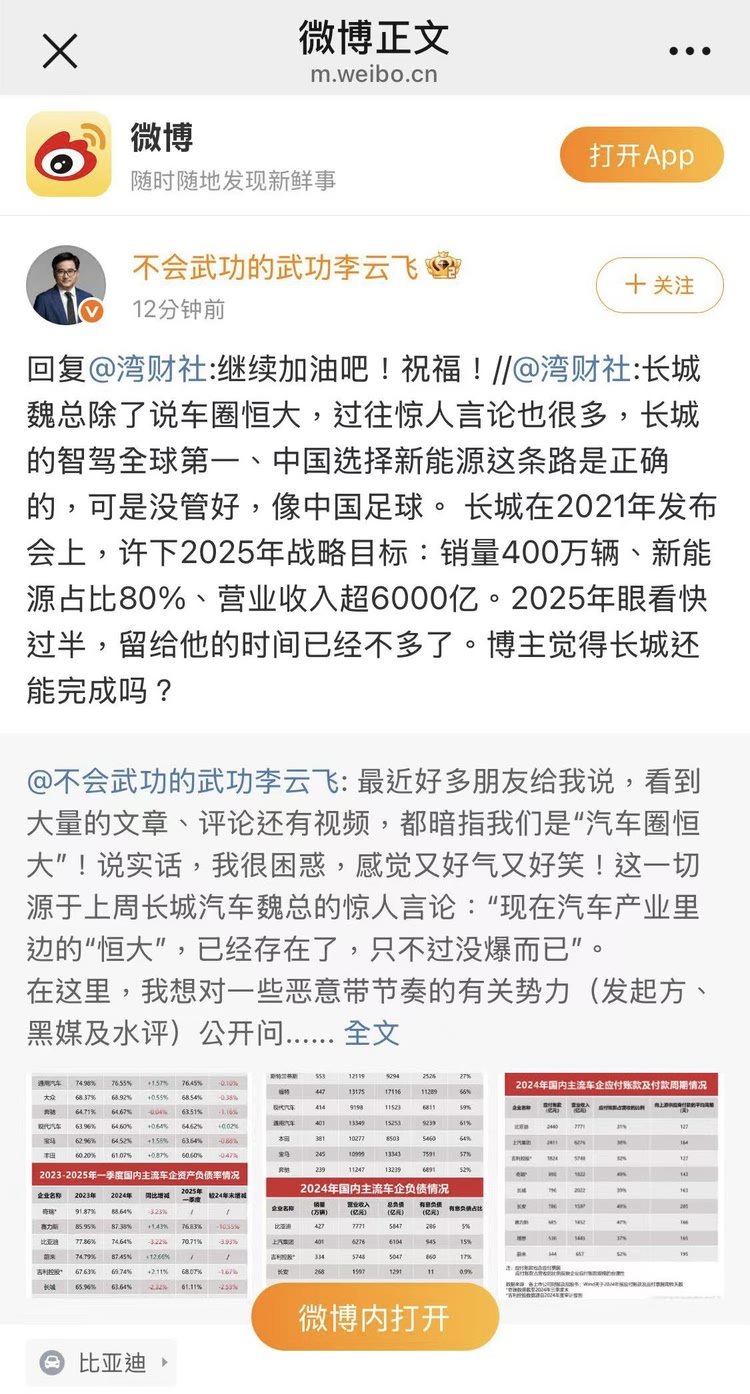
したがって、今後BYDが技術研究開発と新製品の面で一連の新たな動きを見せることは予見できる。またWeiboの中で、彼は三つの図表を共有し、近年の国内外の主流自動車メーカーの負債、支払勘定周期および負債率の状況を示した。非常に参考価値がある。特に一つの点として、BYDの支払周期127日は国内の多くの自動車メーカーより低い。另一方面、BYDの今年の負債率は昨年と比べて3.93パーセントポイント低下した。
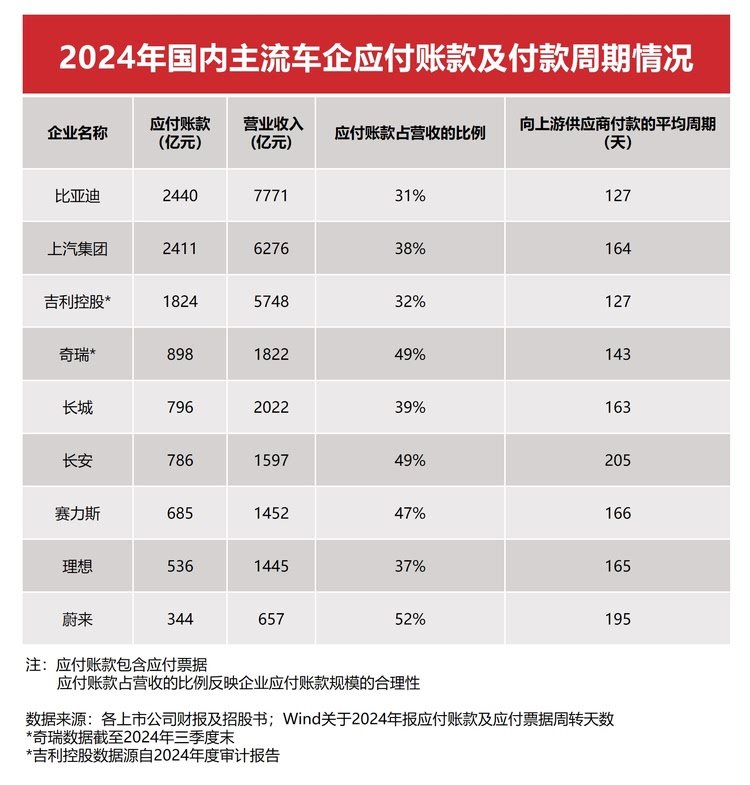
また表から多くの価値ある情報を導き出せる。2024年の財務報告から見ると、総負債は企業規模と営業収入に関連している。ゼネラルモーターズ、フォルクスワーゲン、メルセデス・ベンツ、トヨタなどの国際自動車大手であれ、BYD、吉利、上汽、長安などの国内トップメーカーであれ、資産負債率は大半が60パーセント以上である。ただし、負債率が普遍的に高止まりする大背景の中で、国内外の自動車メーカーは異なる変化傾向を示している。国内トップメーカーの資産負債率は明らかに低下し、優位性が徐々に際立ってきており、中でもBYDの表現は特に突出しており、ここ半年で負債率は約7パーセントポイント低下し、すでに70.7パーセントに下がっており、現在の傾向に従えば、今年中に負債率は「6」字台に低下する見込みである。
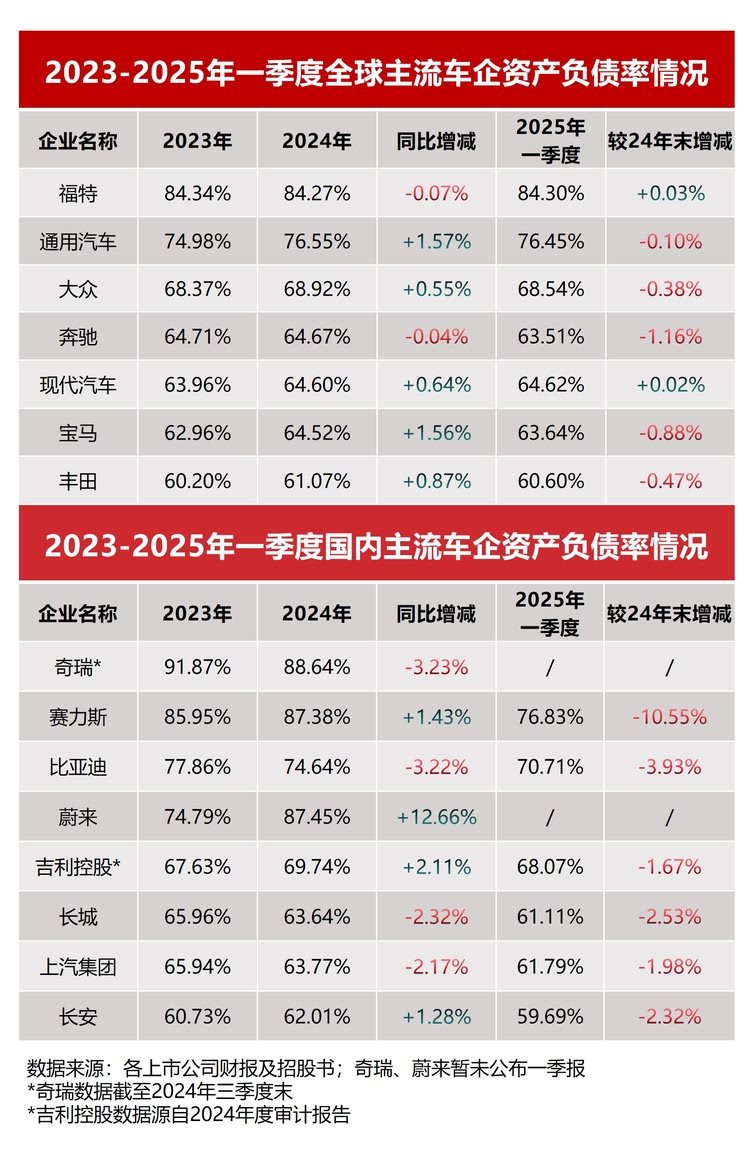
また、財務データから見ると、海外の伝統的自動車メーカーの負債率は普遍的に高止まりしており、一部企業の負債水準は依然として上昇している。フォード、ゼネラルモーターズを例に取ると、2024年の資産負債率はそれぞれ84.27パーセントと76.55パーセントに達し、有利子負債の比率はさらに66パーセントと61パーセントに達した。フォルクスワーゲン、トヨタなどの大手の総負債は同期の営業収入を超えることさえあり、電動化転換の過程で直面する重い資金圧力を反映している。
それに比べて、中国の自動車メーカーは2024年に目覚ましい成績表を提出した。BYDは典型的な代表として、販売台数が427万台を突破し、フォード、ゼネラルモーターズと同規模であるだけでなく、その負債構造は国際的な同業他社よりも著しく優れている。BYDの資産負債率は2023年の77.86パーセントから2024年の74.64パーセントに低下し、2025年第1四半期にはさらに70.7パーセントに低下し、強力な財務最適化能力を示している。
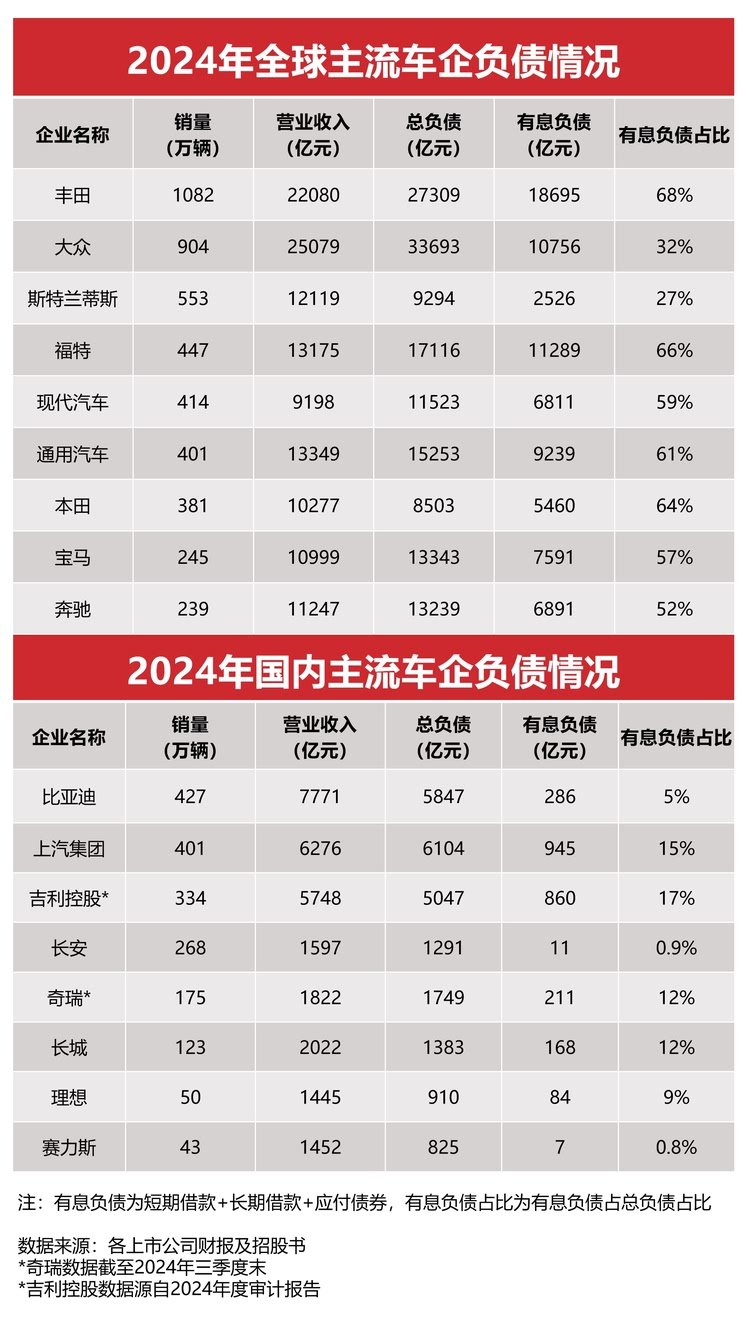
海外の自動車メーカーとは異なり、中国の自動車メーカーは有利子負債への依存度が普遍的に低い。BYDの有利子負債は総負債のわずか5パーセントで、トヨタの68パーセントやフォードの66パーセントをはるかに下回っている。このような低レバレッジ運営モデルにより、中国の自動車メーカーは債務返済圧力と流動性管理においてより優位性を持つ。
したがって、2024年の世界の自動車メーカーの財務報告から、中国の自動車メーカーがより健全な財務構造とより効率的な運営能力で、この業界変革の主導権を勝ち取っていることがわかる。もちろん、課題は依然として存在する。中国の自動車メーカーは核心技術の研究開発を継続的に強化し、国際市場を開拓し、同時に財務の稳健性を維持し続けることで、将来の競争において不败の地に立つことができる。


