現在、智能運転は加速的に発展しているが、権限と責任の不明確さ、リスク転嫁が業界共通の痛点となっている。多くのブランドが有料の智驾保険を打ち出しており、一見ユーザーの懸念を解決できるように見えるが、自己負担での購入、賠償上限の設定、事故歴による車主の保険料値上げなどのリスクが存在する。BYDは率先して都市領航とスマートパーキングの二場景における公式兜底を実現し、自動車メーカーが直接リスクを負担するという約束で、業界に安全責任の基準を打ち立てた。
BYDの兜底と市場に出回っている智驾保険には本質的な違いがある。智驾保険は第三者商業金融商品に属し、車主は毎年追加費用を支払う必要があり、賠償には上限額が設定され、高額事故の差額は車主が自ら負担しなければならない。事故歴は車主の個人保険記録に同期され、翌年の自動車保険料を直接押し上げる。現在市場に出回っている智驾保険は本質的に、事故後の保険料値上げの差額を賠償するだけで、事故自体の車両損害、人身傷害などの経済的損失をカバーすることはできない。
これに対して、BYDの兜底は購車時に付属する保障であり、全過程で追加費用は一切かからない。智驾システムが引き起こしたと判定された事故については、車両修理、第三者の財産、人身傷害の損失を全額賠償し、賠償上限を設けない。事故責任は自動車メーカーに帰属し、車主の個人自動車保険を使用しないため、事故歴が残らず、翌年の保険料にも一切影響しない。
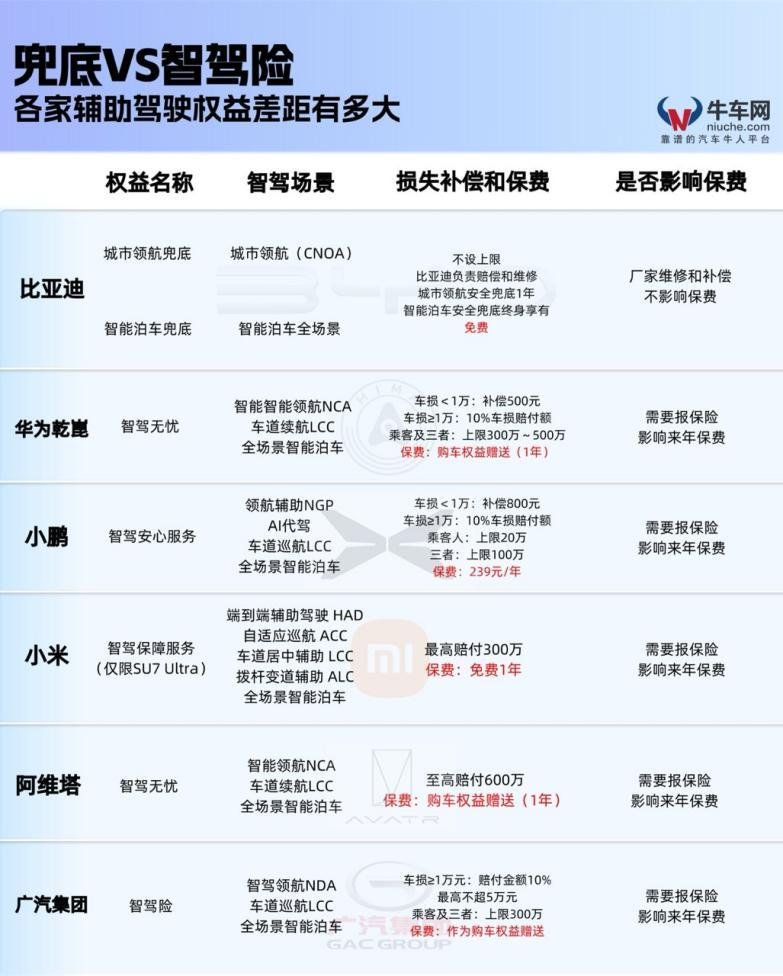
業界分析によると、長期的に智驾保険に依存してリスクを転嫁することは、ユーザーが高次の智能運転を使用する意欲を抑制し、技術の反復と市場普及を妨げる。BYDの兜底はハードウェアパラメータの内巻きから脱却し、業界を「技術力+責任担当」の二つを核心とする競争へと導く。自動車メーカーが智驾システムのリスクを自ら負担することで、ユーザーが都市領航やスマートパーキングを起動する積極性が大幅に高まり、膨大な実路況データがアルゴリズムを逆方向に最適化し、「ユーザーが安心して使用——データが技術を反復——安全が持続的にアップグレード」という好循環を形成する。
中国自動車の代表として、BYDはフルスタック自社開発の天神之眼智驾システム、膨大な智驾車種の保有台数と千億級の智能化研究開発投資を背景に、安全兜底を担う技術的底力を持っている。未来において、より多くの自動車メーカーが智驾兜底責任の約束を打ち出し、智驾事故の権限と責任の境界を明確にし、リスク転嫁という短期的なモデルを捨て、統一された普遍的で恩恵のある智驾安全保証基準を共同で構築し、国内智能運転産業の高品質で持続可能な発展を推動することを期待する。


