先日、テスラが値下げプロモーションを行っているニュースを見ましたが、テスラも国内自動車市場のプレッシャーを感じているのでしょうか?
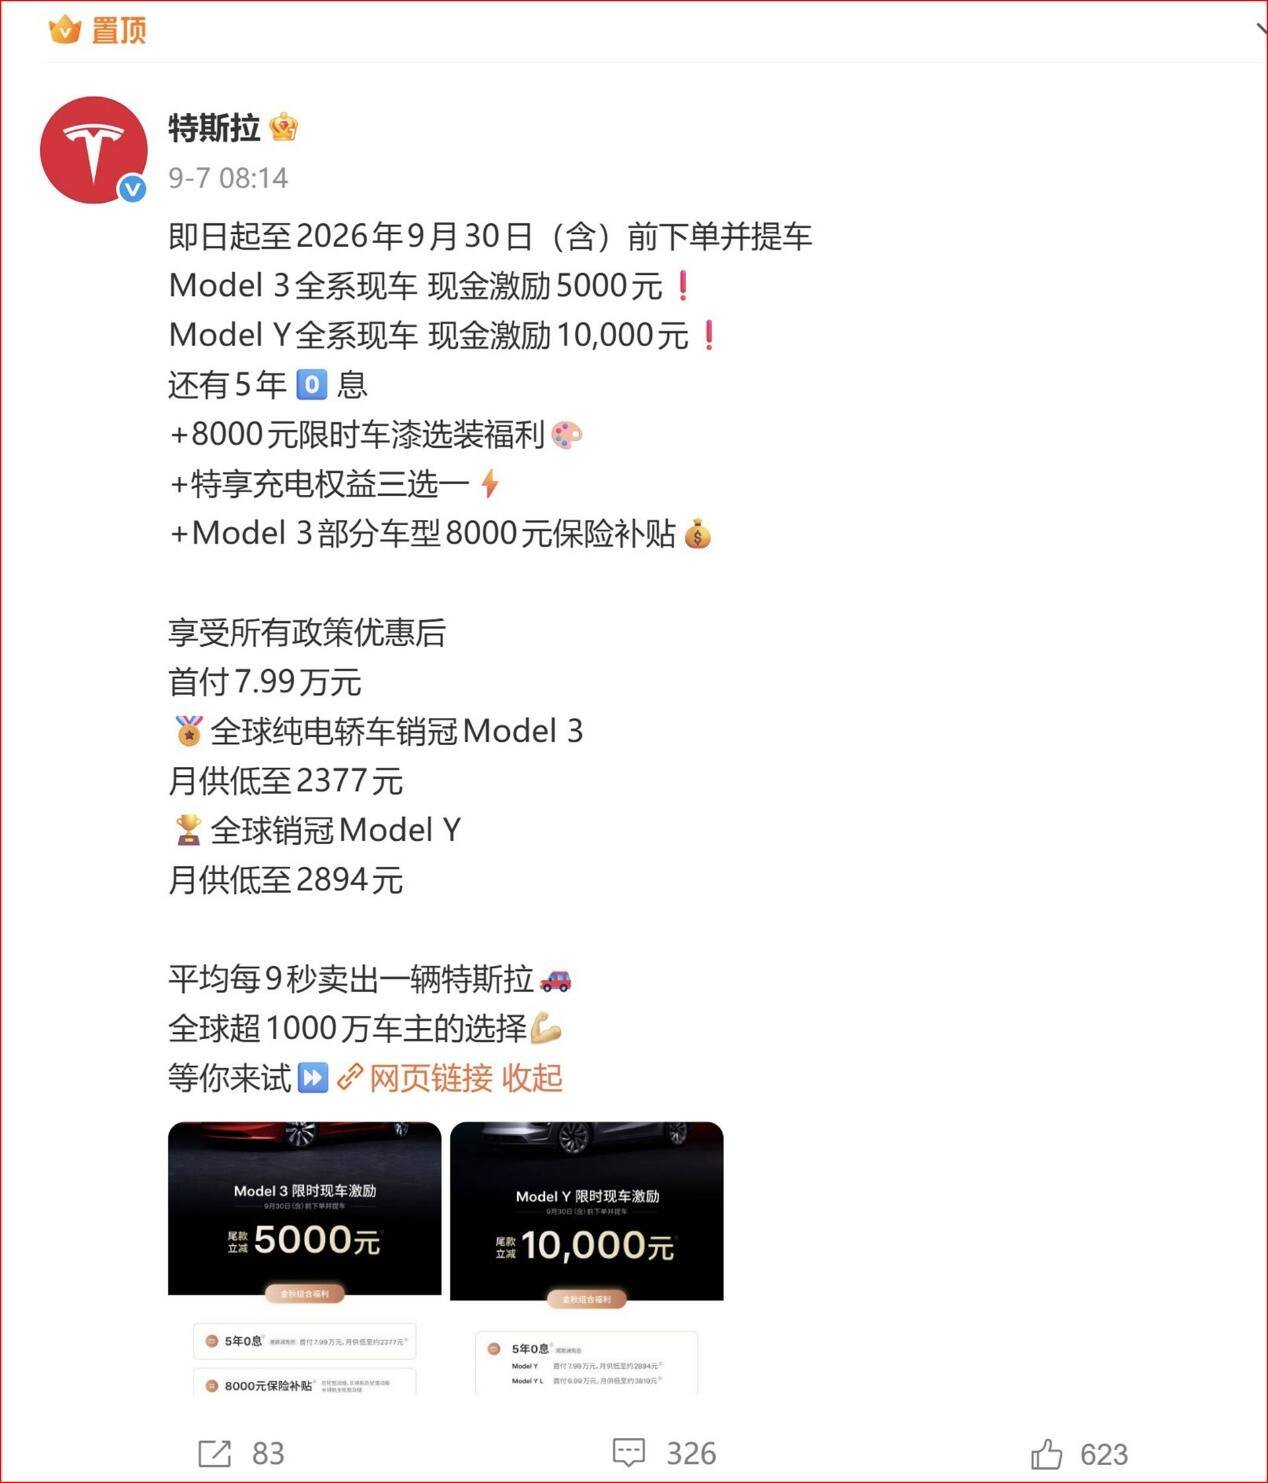
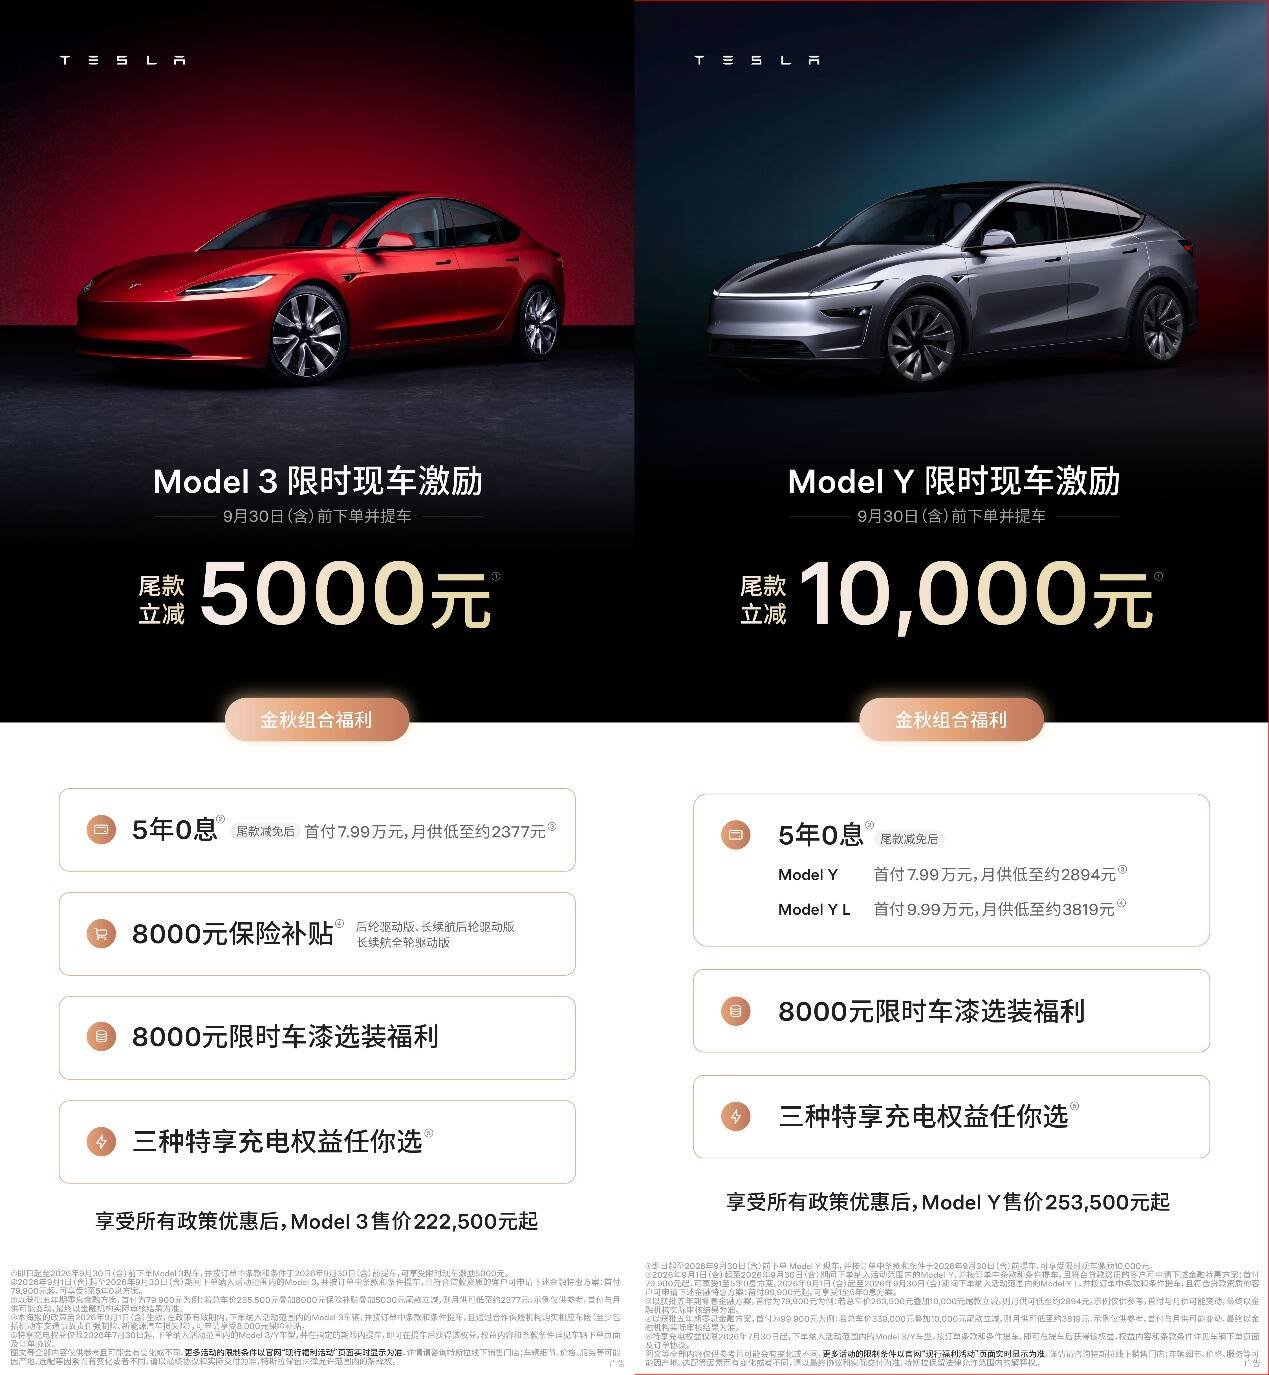
スクリーンショットを撮った時点まで、テスラの公式Weiboは依然としてこの内容をトップに固定していました:Model 3全シリーズ在庫車に現金インセンティブ5千元;Model Y全シリーズ在庫車に現金インセンティブ10,000元;
さらに5年0金利+8千元の車体塗装オプション権益+3種類の特別充電権益から1つ選択;
うちModel 3の一部モデルはさらに8千元の保険補助金も享受可能;
まずModel 3の各権益を見てみましょう、5千元の現金インセンティブ+8千元の保険補助金=1.3万元;
公式Weiboの添付画像に示された「すべての政策優遇を享受後のModel 3販売価格22.25万元から」と「頭金7.99万元」に基づいて粗略に計算すると、ローン金額は約14.25万元;「月々わずか2377元の分割払い」×12×5=14.262万元を計算すると、この2組のデータから5年0金利は確かに非常に太っ腹です。
この点に疑問をお持ちなら、白条や花唄の12回分割金利(年利約4%程度)で計算して5年間でどれだけ利息を払うか見てみればわかります。
また、車体塗装のオプションは以前も実際にお金がかかったもので、価値は8千元、充電権益はまあ、移動コストが比較的低いので、無視するとしても、テスラ今回のプロモーションはかなり血本を注いだと言えます。
なぜ?
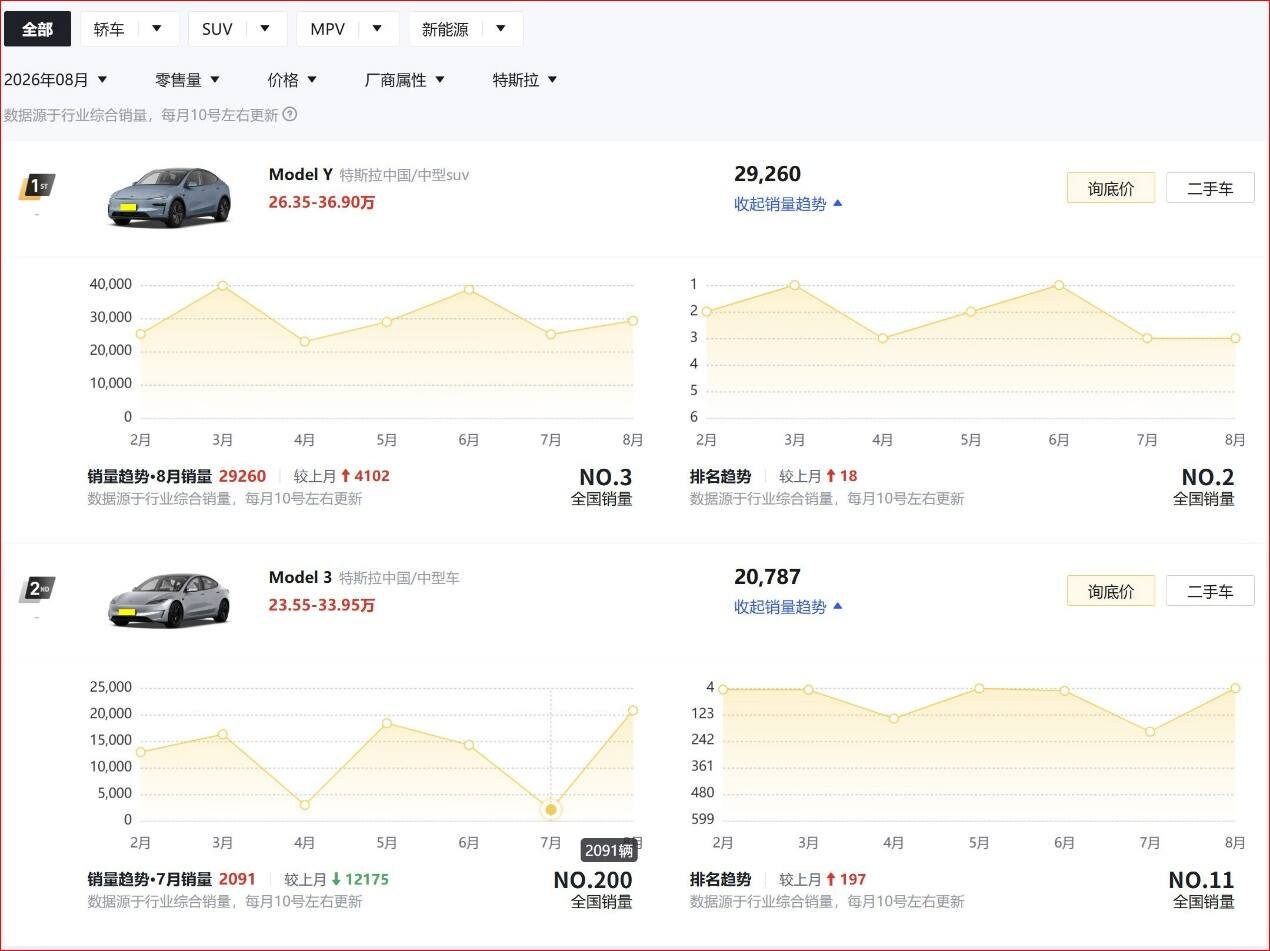
この疑問を抱えて、筆者は某自動車垂直サイトが発表した国内自動車市場の販売ランキングを開きました。8月のModel 3の月間販売台数は20787台で、この価格帯としてはかなり良い成績です;
なぜなら小米SU7の8月販売台数も16518台に過ぎないからです;
しかしその時、筆者はついでに過去半年の販売傾向を開いてみると、Model 3の販売曲線は少し奇妙で、7月の販売台数は2091台、これは本当ですか?これはあるべき姿ですか?
また、4月のModel 3の販売台数も異常に低く、2966台でした。某自動車垂直サイトが提供した販売データに誤りがあるのではないか、これがこの販売データを見た時の筆者の第一反応でしたが、他のネット情報を調べた後、筆者はこの2ヶ月のデータが間違っていないことを確認しました。
また、Model Yの販売傾向曲線とModel 3の販売曲線を見ると、4月と7月の両方で底に落ち込んでいます。これはテスラが意図的に行っているのでしょうか?
一部のブロガーは、四半期初めにはテスラ工場の生産は主に輸出向けで、四半期末になってようやく国内市場を確保すると考えています。2車種の販売曲線から確かにその疑いはありますが、筆者は月販売台数3千台未満のデータを「意図的な調整」と言うにはやや誇張が過ぎると思います。
なぜならModel Yの4月販売台数は22990台、7月販売台数は25158台で、「底に落ち込んだ」としてもこの販売データこそテスラの実力に合致するからです。
月販売台数3千台未満、これはあまりにもおかしい!
これはテスラの「意図的な調整」だと思いますか?
しかしこれを検証するのは簡単です。10月の販売データを見るのを待てばいいのです!
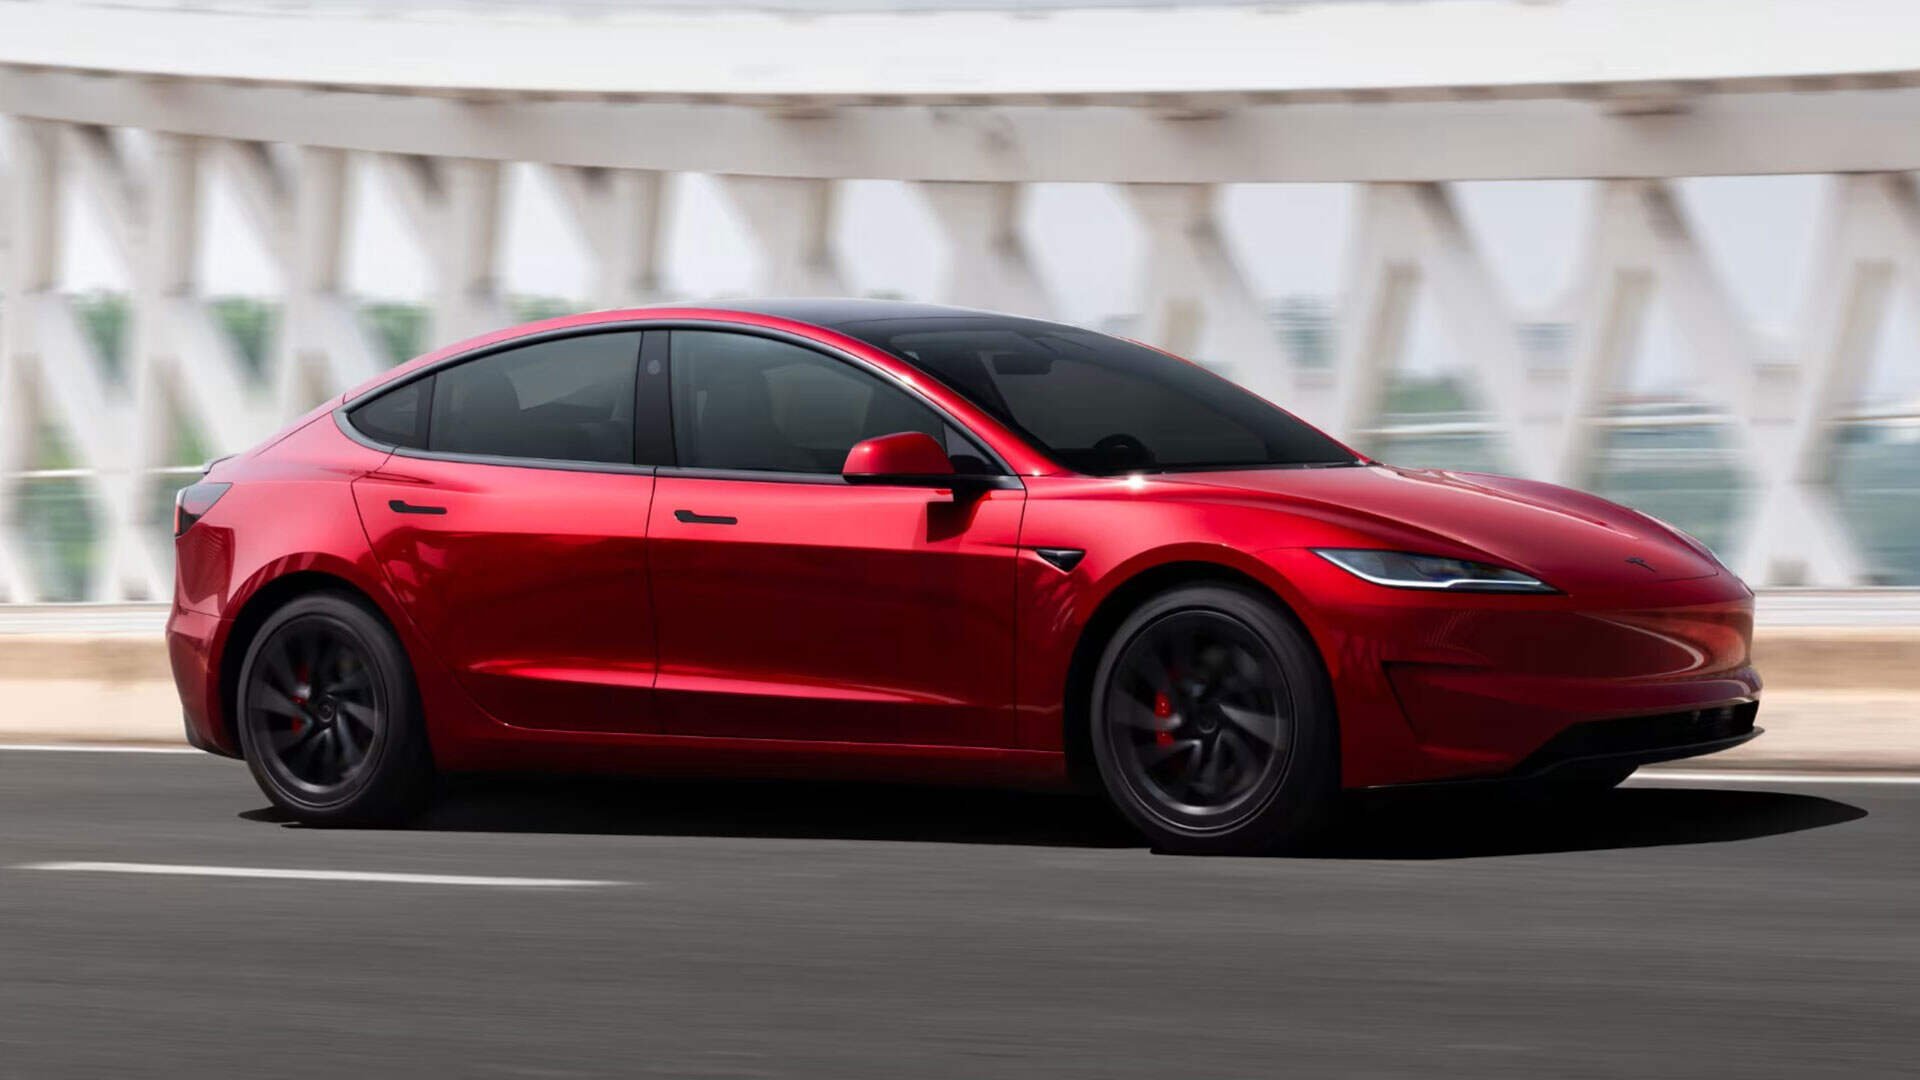
【Model 3は選ぶ価値があるか?】
多くの消費者がこの問題を気にしているかもしれません。たとえ22.25万元の価格で計算しても、国内自動車市場の純電動セダンセグメントにおいて、Model 3の製品力とコストパフォーマンスは実際には優れているとは言えません。
筆者はテスラの好調な販売は「燃油車時代の合弁車の好調な販売と何ら違いはない」と考えています。ただし当時の燃油車時代の合弁車と国産車を比較すると、合弁車は多少確かに優位性があったかもしれませんが、新エネルギー車時代の現在、国産純電動車の実力と総合的なパフォーマンスはテスラに劣らず、しかもコストパフォーマンスはさらに優れています。
したがって筆者は、テスラの好調な販売は「ブランド崇拝」の要素が多めだと考えます。信じないなら、少し分析して考えてから言ってみましょう。
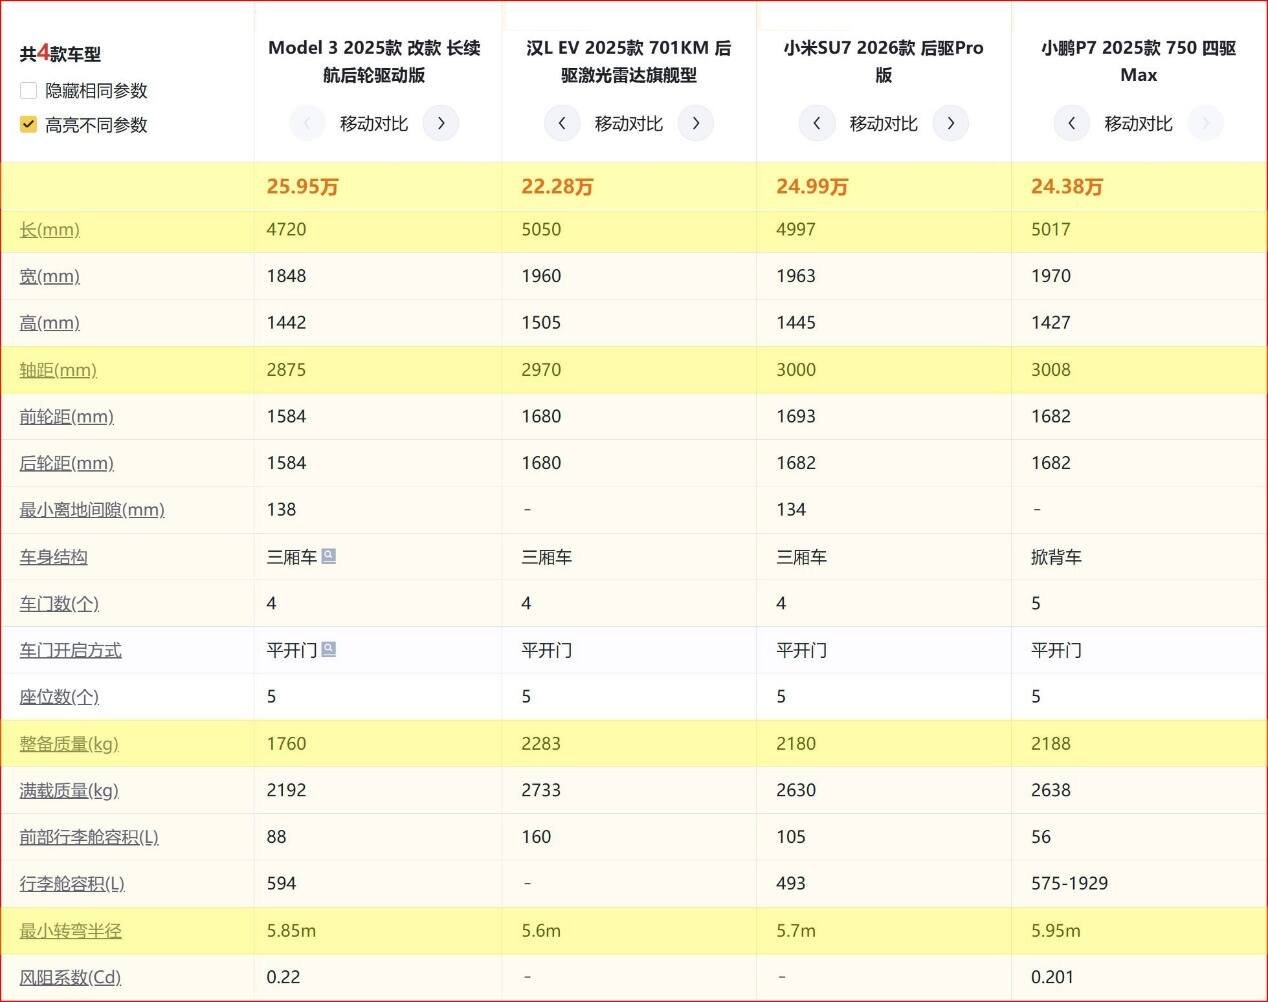
25.95万元のModel 3長航続後輪駆動版を例にとると、上の図の赤い価格は某自動車垂直サイトが提示した店舗参考価格で、漢L EV、小米SU7、小鵬P7の価格はいずれもやや優位性があります;
さらに車体長とホイールベースの寸法でクラスを定めると、某自動車垂直サイトが提供する情報によると:
Model 3は中型車、他の3車種はいずれも中大型車であるため、クラスと価格の2つの次元を合わせて考えると、他の3車種の国産中大型純電動セダンのコストパフォーマンスがより優れていると言えます。そうですよね?
ネット上にはテスラの製品力の優位性として、航続距離が長い、航続距離達成率が比較的高いなど多くの声が流れていますが、これらの声は車種間のクラス差、車両重量差、さらにはタイヤ规格、タイヤ空気圧の差などエネルギー消費に関わる要素を決して指摘しません。
上の図では、Model 3の車両重量はわずか1760kg;
漢L EVの車両重量は相対的に523kg重い
小米SU7の車両重量は相対的に420kg重い;
小鵬P7の車両重量は相対的に428kg重い;
中肉中背の消費者の体重を75kgで計算すると、これら3台の車は少なくとも中肉中背の成人5人以上を乗せているのに相当します。これがエネルギー消費の差をもたらすと思いますか?
航続距離と航続距離達成率に換算すると、車両重量差が400-500kgにも達することがこの2つの指標に影響すると思いますか?
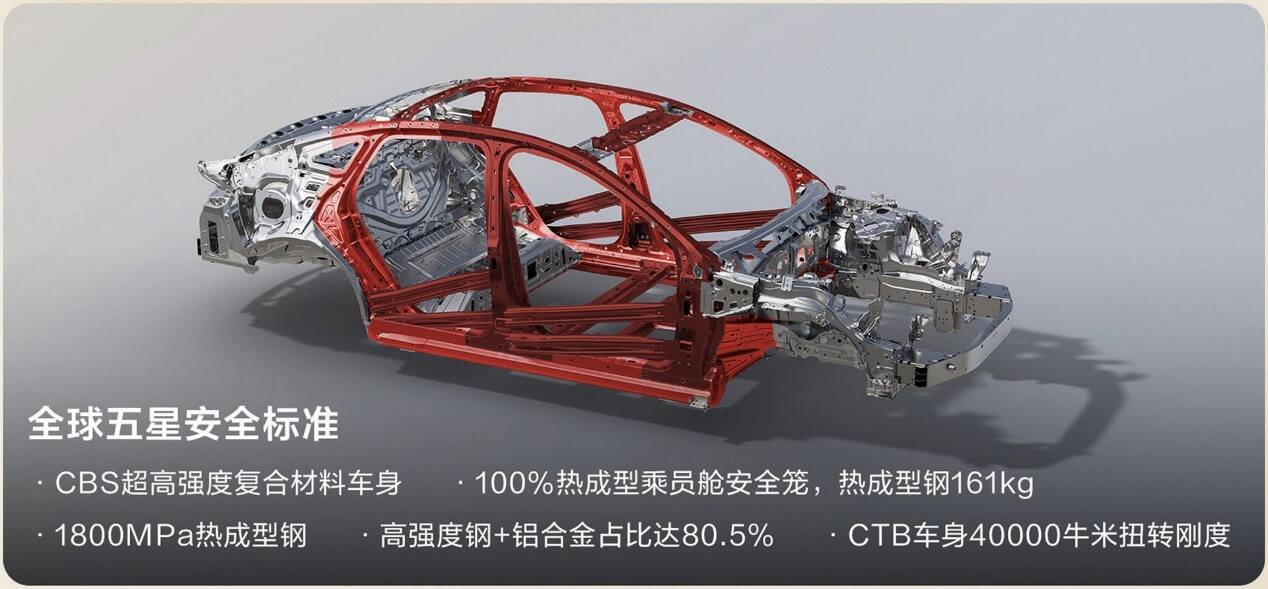
ここまで見ると、またこんな声が出るかもしれません:軽量化も技術的優位性だ!
筆者はこれを否定しませんが、車両クラスがより高く、より豊富な機能装備を追加すれば、必然的に車両重量が増加します。同じ価格なら、より豊富な機能装備を買いたいと思いませんか?しかも20数万元の価格帯の国産純電動セダンの機能装備の可用性、使いやすさ、耐久性はすでに良好です。
さらに上の図の4車種の他のいくつかの指標を見てみましょう:
0-100km/h加速——Model 3は5.2秒;漢L EVは5.5秒、小米SU7は5.7秒、小鵬P7四駆は3.7秒;
タイヤ规格——Model 3は235/45R18;漢L EVは245/45R19、小米SU7の前輪は245/45R19、後輪は265/45R19、小鵬P7四駆の前輪は245/45R20、後輪は275/40R20;
自動車の基礎技術知識を少しでもお持ちなら、より幅広いタイヤがエネルギー消費を増やし、加速性能に影響すると思いますか?
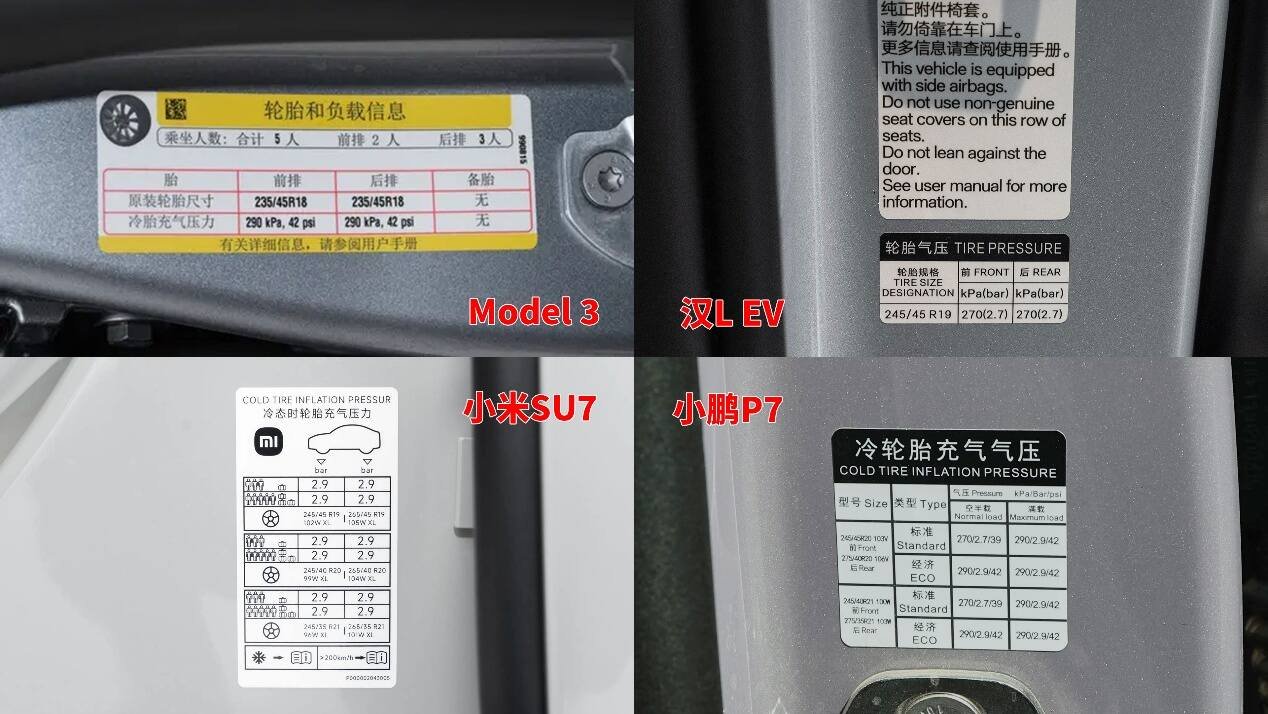
筆者は某自動車垂直サイトで4車種のタイヤ空気圧表示の実写画像を調べました。うち小米SU7は後輪駆動標準版の実写画像で、同サイトの後輪駆動Pro版の実写画像にはこの図が見つからなかったため、後輪駆動標準版の実写を借用しました。各位のカーオーナーの参考になれば幸いです。
Model 3の表示は賢いもので、5人乗車時のタイヤ空気圧は290kPaです。5人乗車なら満載と見なせるので、290kPaを満載時タイヤ空気圧と考えることができます。つまり、普段1人で乗車していてタイヤ空気圧が高すぎて少し突き上げると感じるなら、適度にタイヤ空気圧を少し下げても問題ないかもしれません;
漢L EVのタイヤ空気圧は270kPaで、満載か標準積載かの注記はありませんが、同様に「満載時タイヤ空気圧」と見なせます。普段1人で乗車していてタイヤ空気圧が高すぎて突き上げると感じるなら、適度に少し下げても問題ないかもしれません;
小米SU7後輪駆動標準版は3人乗車+トランク1個で2.9bar、5人乗車+トランク3個でも同じく2.9bar;
小鵬P7のタイヤ空気圧表示は最も詳細で、空載270kPa、満載290kPa、経済タイヤ空気圧も同様に290kPa;
つまり、BYDのエンジニアはタイヤ空気圧270kPaで空載と満載の両方を満たせると考え;小鵬のエンジニアは270kPaを標準タイヤ空気圧、満載または経済タイヤ空気圧を290kPaと考えています;
タイヤ空気圧データから見て、この4社のエンジニアのうち哪社がより専門的だと思いますか?
では問題です。タイヤ空気圧の高低と航続距離、航続距離達成率に関係があると思いますか?
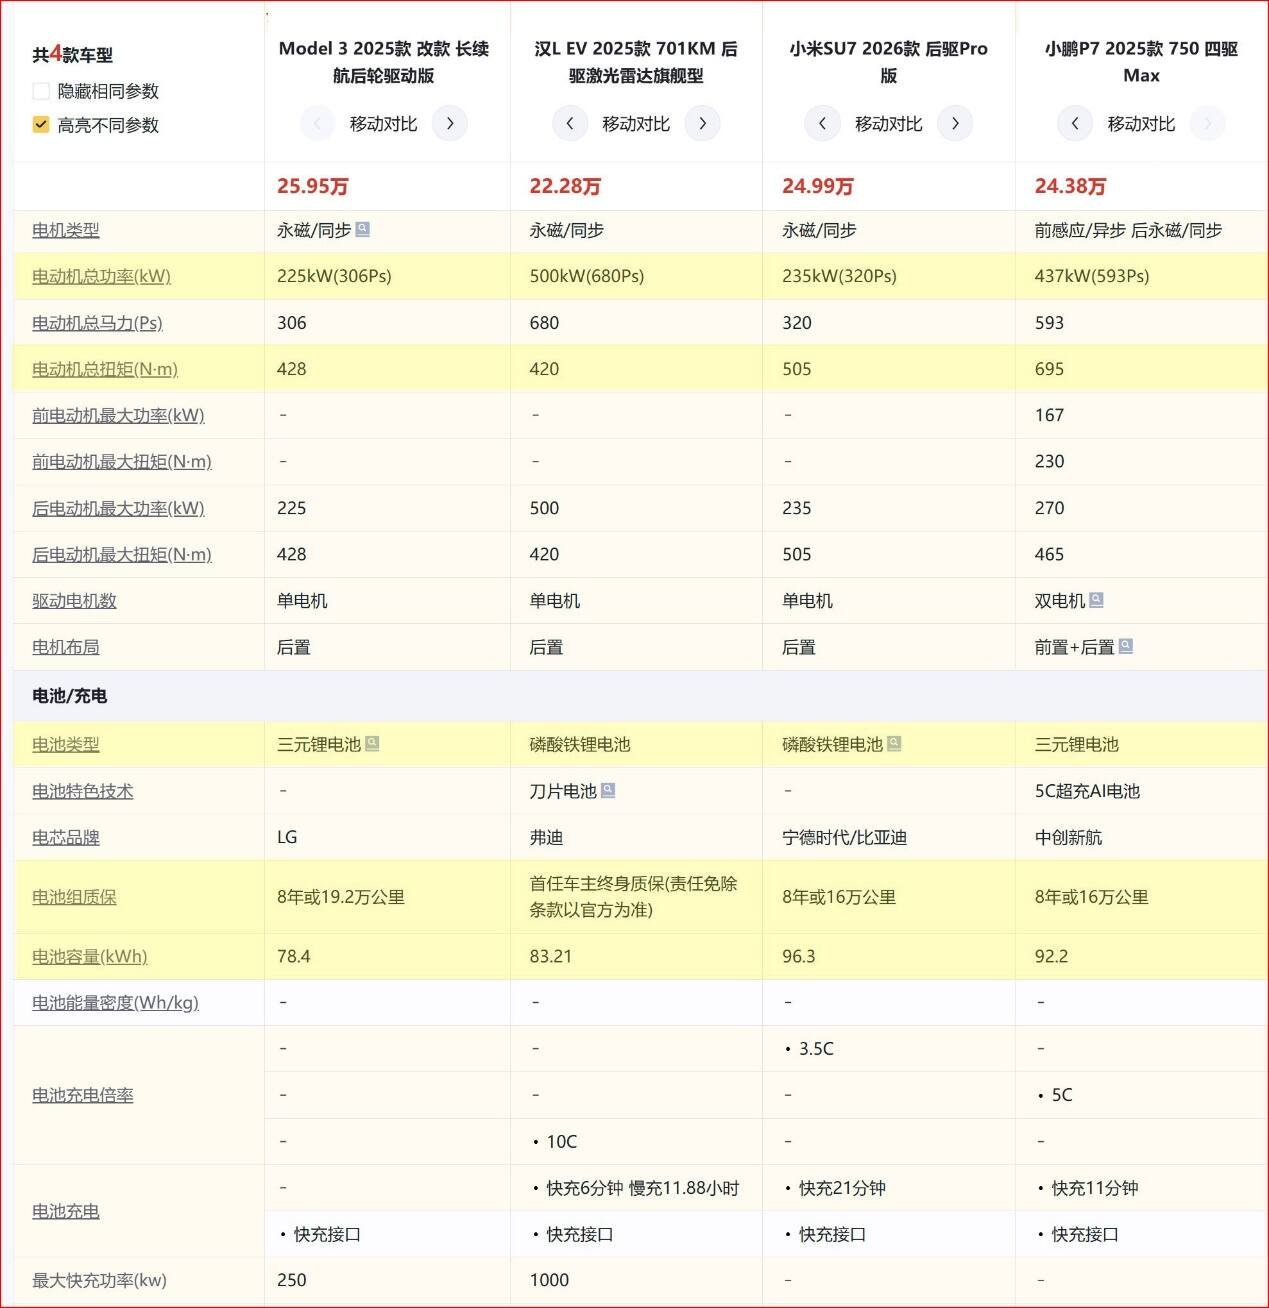
さらに電駆出力を見てみましょう。電駆出力はModel 3が最小です。電駆出力とエネルギー消費の高低に関係があると思いますか?
動力電池については、やはり容量を見ましょう。なぜならこれは「コスト差」を意味するからです。車両販売価格が近ければ、どの車種の利益がより高いと思いますか?
まずここまで見続けた車友にいいねを送ります。少なくとも皆さんは問題を理解し、解決しようと考えたのですから。
では、車両重量がより軽い+タイヤがより狭い+タイヤ空気圧がより高い+電駆出力がより小さい、これで航続距離がより長く、航続距離達成率がより高くなる、これは「技術的優位性」ですか?
筆者はこれは「ハードウェア的優位性」だと思います。あなたはどう思いますか?
機能装備については、比べません。上の表に列挙された3車種の国産純電動中大型セダンの機能装備の豊富さは必ずより優れています。スマートコックピット、スマートドライビング、利便性・快適性装備のいずれもそうです。この点に疑問があれば、ご自身で比較してみてください。
したがって筆者は、20万元以上の購入予算を持ち、純電動セダンを選びたいなら、Model 3は最適な選択ではないと考えます。業界関係者の立場からすれば、筆者は親しい人にModel 3を推薦しません。製品力とコストパフォーマンスを総合的に考えると値しないからです。あなたはこの説を支持しますか?
だからこそ、筆者は言うのです:テスラの好調な販売は「燃油車時代の合弁車の好調な販売と何ら違いはない」、やはり「ブランド崇拝」の要素が多めだと。今、あなたは筆者のこの見方に同意しますか?
総括:
以上のいくつかの車種の製品力分析に加え、国内自動車市場の競争の激しさを考慮すると、テスラが9月に「価格で販売量を稼ぐ」を始めたのは当然のことです。
今、動力電池のコストはさらに下がったのでしょうか?
今、チップのコストはさらに下がったのでしょうか?
今、メモリのコストはさらに下がったのでしょうか?
いいえ、ですから「コストが下がったから値下げして顧客に還元する」という説もやや根拠が薄弱です。筆者は9月の「価格で販売量を稼ぐ」開始はやはり市場への妥協だと考えます。あなたはどう思いますか?
何しろ、ブランド崇拝を持つ一部の車友にとっては、7.99万元の頭金、月々2377元の分割払い、5年間仕事が安定していれば基本的にまったくプレッシャーがなく、しかも好きな色を選べて、初年度の保険も自分で払わなくて済むのですから、やらない手はないではありませんか?
Model 3の8月販売台数はすでに20787台に達しており、9月にはさらにこんなに太っ腹な価格で販売量を稼ぐ政策を始めたので、9月の販売台数がどこまで伸びるか見てみましょう。
さらに10月の販売台数を待ちましょう。Model 3が4月/7月の販売底を繰り返すかどうかで、このやり方が「意図的な調整」かどうかがわかります。
注:文中の画像およびデータはネットから取得したもので、削除希望の場合はご連絡ください!即興で書いたため校正が間に合っておらず、誤りや漏れがあればご容赦ください!


